止盈设1:2还是1:3:按策略类型分三档,附盈亏比与保本胜率对照表
「盈亏比设1:2还是1:3」这个问题问反了。盈亏比不是你挑出来的,是你的实际胜率反推出来的。同一个1:3,在35%胜率的人手里是一套能赚钱的系统,在25%胜率的人手里是一套刚好保本再扣掉手续费就亏的系统。这篇先给对照表,再给反推公式,最后按策略类型分三档。
一、盈亏比与保本胜率对照表
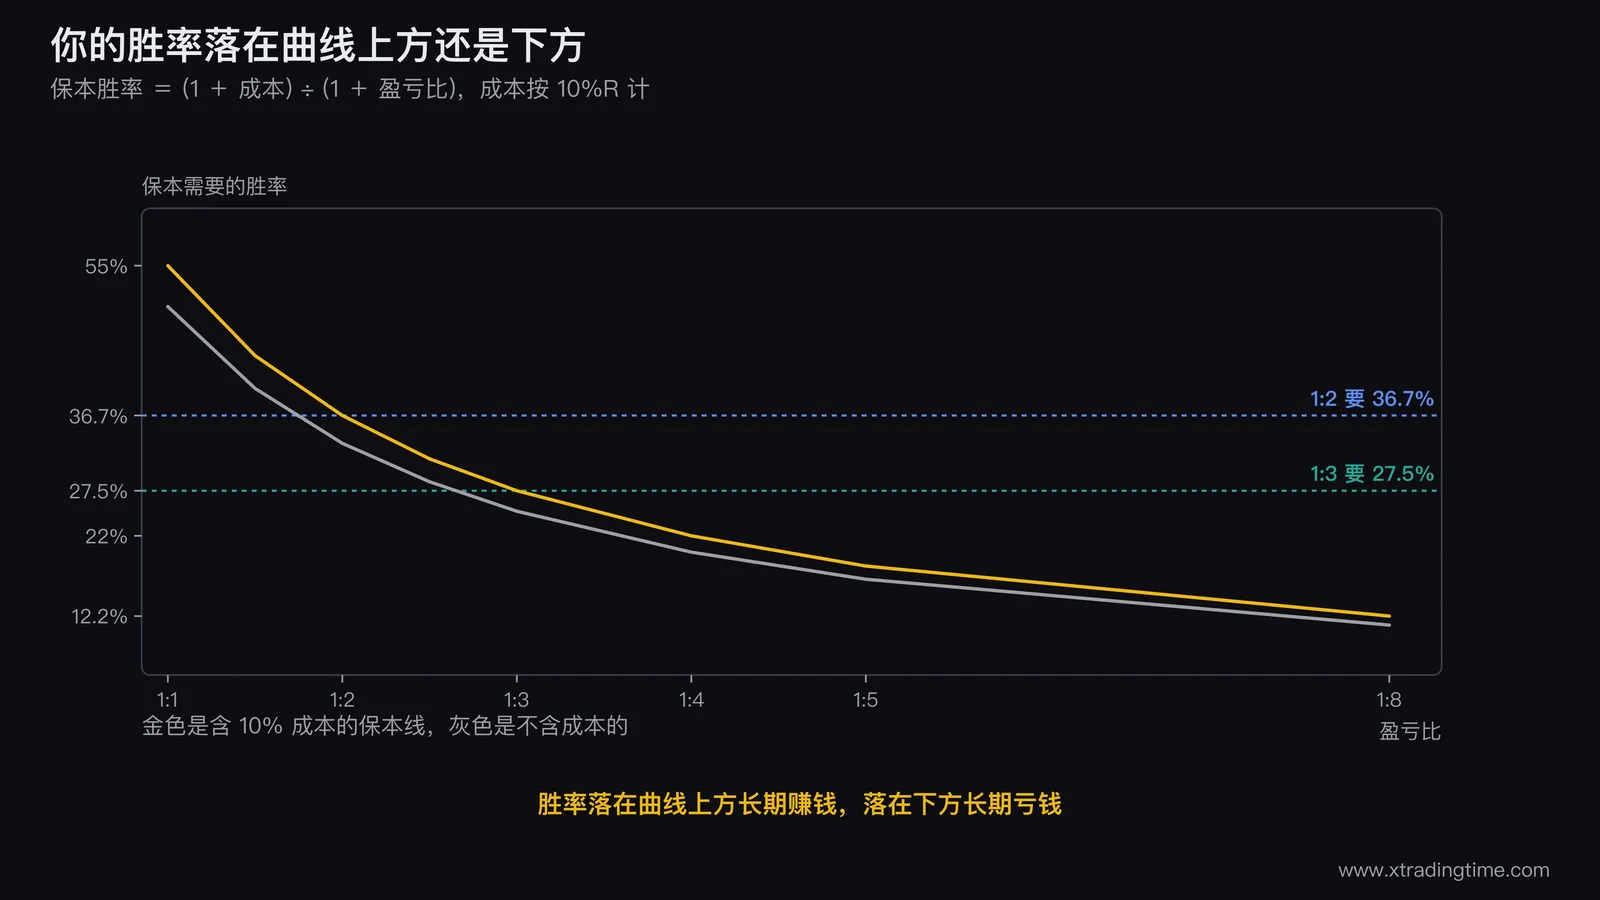
保本胜率的公式是 1 ÷ (1 + 盈亏比)。把往返交易成本算进去,公式变成 (1 + 成本) ÷ (1 + 盈亏比),其中成本以R为单位,也就是每笔往返成本相当于你止损距离的几分之一。
下表的成本按10%R计算,这是一个中性假设,日内高频交易者的实际成本比例会更高。
| 盈亏比 | 保本胜率 | 含10%成本后的保本胜率 |
|---|---|---|
| 1:1 | 50.0% | 55.0% |
| 1:1.5 | 40.0% | 44.0% |
| 1:2 | 33.3% | 36.7% |
| 1:2.5 | 28.6% | 31.4% |
| 1:3 | 25.0% | 27.5% |
| 1:4 | 20.0% | 22.0% |
| 1:5 | 16.7% | 18.3% |
| 1:8 | 11.1% | 12.2% |
这张表的用法:找到你实际的胜率,看它落在哪一行的右边。落在右边说明这个盈亏比对你成立,落在左边说明不成立。
举个具体的:你的实际胜率是30%。查表可以看到,1:3那一行含成本的保本胜率是27.5%,你的30%在它右边,成立;1:2那一行是36.7%,你的30%在它左边,不成立。所以对30%胜率的人来说,1:2这个盈亏比是长期亏钱的,无论执行得多好。
二、反推公式:先量胜率,再定盈亏比
顺序必须是这个:先有胜率,再有盈亏比。反过来做的人会把两个数字都定坏。
做法: 翻出最近50到100笔已平仓记录,统计胜率 p。
保本盈亏比 = (1 + 成本) ÷ p − 1
留出安全边际的盈亏比(要求每笔期望值达到0.3R)= (1.3 + 成本) ÷ p − 1
按10%成本计算:
| 你的实际胜率 | 保本需要的盈亏比 | 期望0.3R需要的盈亏比 |
|---|---|---|
| 60% | 1:0.83 | 1:1.33 |
| 55% | 1:1.00 | 1:1.55 |
| 50% | 1:1.20 | 1:1.80 |
| 45% | 1:1.44 | 1:2.11 |
| 40% | 1:1.75 | 1:2.50 |
| 35% | 1:2.14 | 1:3.00 |
| 30% | 1:2.67 | 1:3.67 |
| 25% | 1:3.40 | 1:4.60 |
| 20% | 1:4.50 | 1:6.00 |
用第三列,不要用第二列。 第二列只是保本,把滑点、执行偏差和统计误差算进去之后,一个刚好保本的系统在实盘里是亏钱的。第三列留出的0.3R边际,在100笔之后就是30R的缓冲。
三、按策略类型分三档
上面两张表给的是数学下限。实际取值还要受策略本身的约束,因为不同类型的策略能拿到的胜率区间本来就不同。
第一档,日内与短线:盈亏比1:1到1:1.5,需要的胜率50%到44%。
这一档的特征是出手频次高、单笔持有时间短、目标位由日内结构给定。频次高意味着交易成本占R的比例更高,通常在15%到25%之间,所以对照表里的成本列要往上调一档。
这一档最容易死在成本上而不是死在方向上。 一个1:1、胜率52%的日内系统,在成本20%R的情况下期望值是 0.52 × 1 − 0.48 − 0.2 = −0.16R,每笔稳定亏。交易成本被低估的完整算法在你算过自己的交易成本吗里。
第二档,波段:盈亏比1:2到1:3,需要的胜率40%到35%。
这是绝大多数散户实际所处的档位,持仓周期从几天到几周,目标位由结构位或形态测量位给定。
1:2和1:3之间怎么选,看你的实际胜率落在哪:胜率40%以上选1:2到1:2.5,胜率35%到40%选1:3,胜率低于35%就不该做波段,该往第三档走或者先修入场。
第三档,趋势跟踪:盈亏比1:5以上,需要的胜率20%左右。
这一档不设固定目标位,出场完全交给移动止损,所以实际盈亏比是事后统计出来的,不是事前设定的。
它的特征是胜率很低但单笔盈利极大,全部利润集中在少数几笔上。固定目标位和动态出场的取舍在固定止盈与动态止盈里讲得比较细。这一档最大的风险不是数学,是心理:连续七八笔止损之后还能不能按规则出手。
四、期望值:把三档放在一起看
期望值公式:E = 胜率 × 盈亏比 − (1 − 胜率) − 成本,单位是R。
按10%成本计算,100笔交易的累计结果:
| 盈亏比 | 胜率25% | 胜率35% | 胜率45% | 胜率55% |
|---|---|---|---|---|
| 1:1 | -60R | -40R | -20R | 0R |
| 1:2 | -35R | -5R | +25R | +55R |
| 1:3 | -10R | +30R | +70R | +110R |
| 1:5 | +40R | +100R | +160R | +220R |
看第一行:盈亏比1:1的策略,即使胜率做到55%,含成本之后只是打平。 这解释了为什么很多人明明感觉自己看对的次数不少,账户却一直不涨,机制在为什么高胜率还是亏钱里有完整拆解。
再看1:3那一行,胜率从25%提到35%,结果从-10R变成+30R。胜率提升10个百分点带来的改变,比盈亏比从1:2提到1:3带来的改变更大。 这一点多数人搞反了,总想着把目标位拉远,而不是把入场做准。
五、盈亏比是设计出来的,不是设定出来的
这是本篇最需要说清楚的一件事。
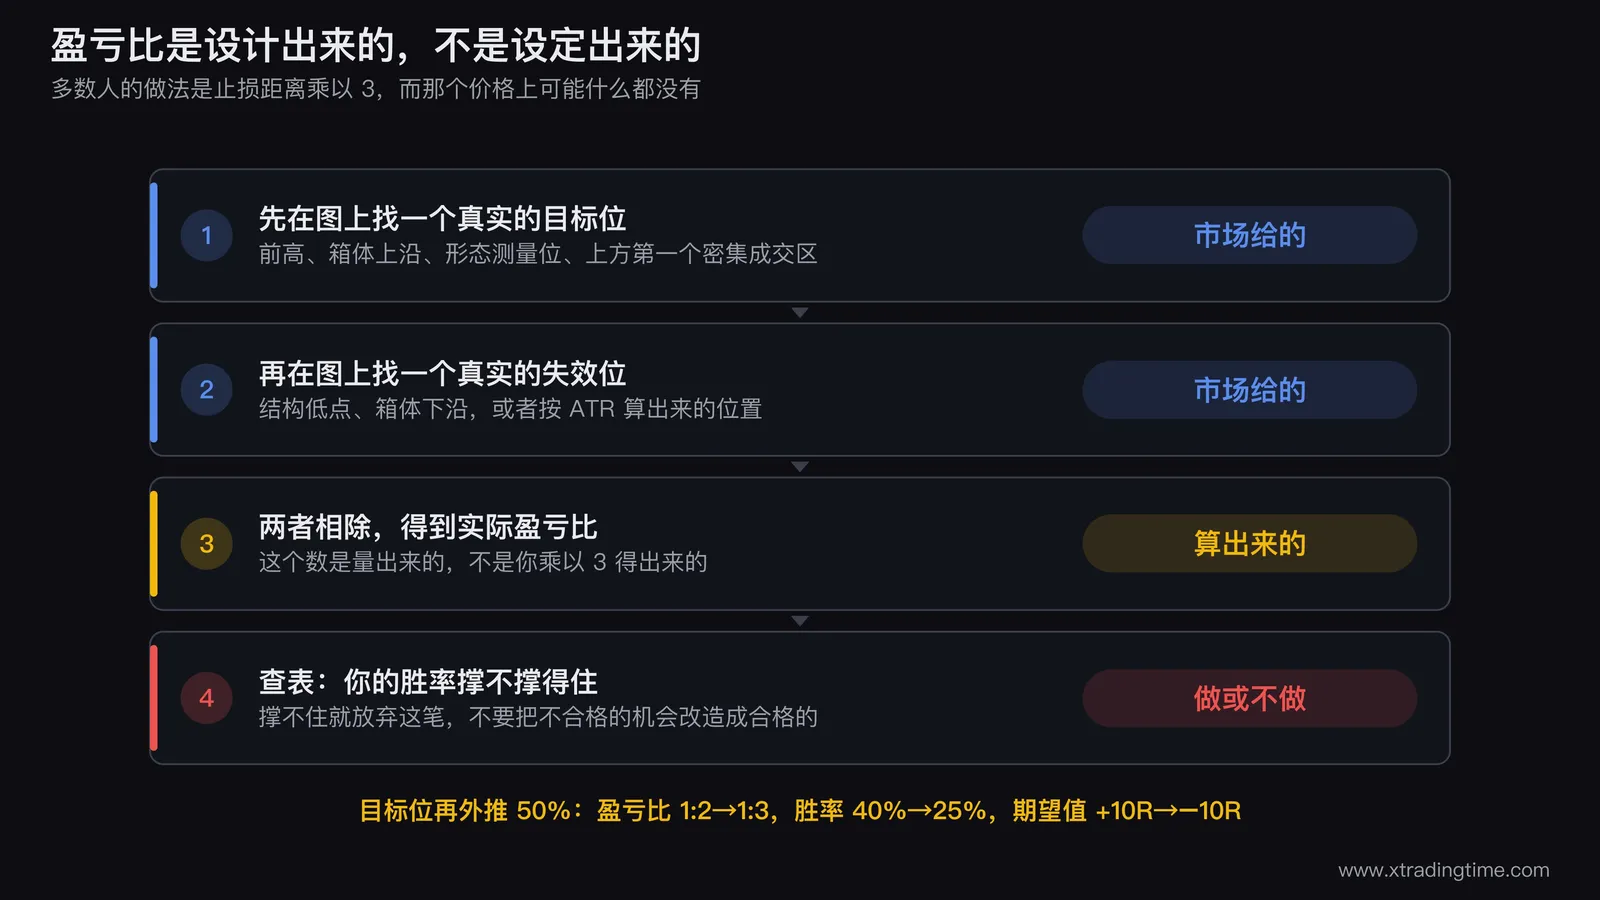
多数人的做法是:入场之后按止损距离乘以3,把止盈单挂在那个价格上。这个做法的问题在于,那个价格上可能什么都没有。
正确的顺序是反过来的:
第一步,先在图上找到一个真实的目标位。 前高、箱体上沿、形态的测量目标位、上方第一个明显的密集成交区。这个位置由市场结构决定,怎么画才算数见支撑压力位怎么画才不是瞎画。
第二步,再在图上找到一个真实的失效位。 结构低点、箱体下沿,或者按ATR算出来的位置。
第三步,两者相除,得到这笔单子的实际盈亏比。
第四步,用第二节那张表检查:这个盈亏比在你的胜率下成立吗?成立就做,不成立就放弃这笔。
这个顺序的好处是,你放弃的是不合格的机会,而不是把不合格的机会强行改造成合格的。
强行拉高盈亏比的代价是胜率下降,而且下降得比多数人预期的快。 把目标位从结构位再往外推50%,价格能走到的概率不是线性下降,因为你多要的那一段恰好是最容易遇阻的一段。结果往往是盈亏比从1:2变成1:3,胜率从40%掉到25%。按上表,1:2 配 40% 胜率是 +10R,1:3 配 25% 胜率是 -10R,期望值从正转负,越改越差。
六、四个统计上的坑
坑一,用平均盈亏比而不是实际实现的盈亏比。 你计划的是1:3,但很多单子在半路就被你手动平掉了,实际实现的可能只有1:1.4。用计划值去查表,得到的结论全是错的。统计要用已平仓记录里的实际盈亏金额,不用当初的计划。
坑二,样本量不够就下结论。 20笔交易的胜率误差可以轻松达到正负10个百分点。至少50笔,最好100笔。 不够就先按最保守的一档执行,也就是把盈亏比往高了取。
坑三,把不同策略的记录混在一起统计。 日内单和波段单混算出来的胜率不对应任何一个策略,用它反推的盈亏比对两边都不适用。按策略分开统计。
坑四,忽略成本占R的比例随止损宽度变化。 同样的手续费,在止损1%的单子上占10%R,在止损0.3%的单子上占33%R。止损越紧,成本这一项越致命。
写在最后
回到最初的问题:1:2还是1:3。
如果你能拿出50笔以上的记录,答案由你的实际胜率决定,查第二节那张表,一分钟出结果。
如果你拿不出记录,答案是先按1:3执行,同时开始记录。 理由不是1:3更好,而是在你还不知道自己胜率的阶段,往保守的一侧取值犯错的代价更小:盈亏比取高了,最坏的结果是错过一些本来能赚的单子;取低了,最坏的结果是一套稳定亏钱的系统,而且要很久才看得出来。
还有一件事要提醒:这里定的是计划盈亏比,而实际实现的盈亏比会被分批止盈直接改写。要不要分批、在哪一档分批,判据在浮盈要不要先跑一半里,那条判据算完之后再回头核对本篇第二节的表,两边才对得上。
胜率与盈亏比互相换算的完整推导在胜率和盈利因子的平衡。本篇只做反推表:由你的实际胜率倒推目标位该定多远。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中成本按10%R的中性假设计算,实际比例需按自身品种与费率折算。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
高赔率不等于高胜率:真正决定你赚不赚钱的是期望值
很多人以为找到一个高盈亏比的策略就稳赚,或者追求高胜率就能躺赢,结果两种人都长期不赚。真相是:单笔赔率再漂亮,不结合胜率算期望值,都是自欺欺人。这篇讲清楚盈亏比、胜率、期望值、赔率、风险回报比之间的真实关系,教你算出自己系统的期望值,找到适合自己性格的平衡点。
量化交易回测胜率多少才算及格:孤立的胜率没有及格线,及格的是期望值 0.2R 加样本 208 笔
回测跑出 55% 胜率就当系统能用,是这批参数里最贵的误判。胜率的及格线完全由盈亏比决定:盈亏比 1:1 时及格线是 60%,1:3 时只要 30%。更要命的是第二个条件,及格线越低的系统越难被证明,盈亏比 1:3 需要 323 笔样本而 1:2 只要 208 笔。这篇给出按盈亏比查的及格胜率表、对应的样本量表,以及回测及格之外必须同时满足的三条。
交易系统期望值怎么算:三步公式加一次成本修正,算出你每笔平均赚多少
期望值不是一个玄学指标,它是一个三步就能算完的算术题:把每笔盈亏换成 R 倍数、代进公式、再扣掉成本。多数人只做了前两步,于是算出来的数字偏高,止损越紧偏得越多。这篇给出完整算法、六档止损幅度下的成本侵蚀表、从 R 换算成人民币的对照表,以及四个会让期望值算虚的统计错误。A股往返成本按 0.102% 计入。
交易系统胜率 40% 算不算差:配 1:2 盈亏比的期望是 +0.2R,一张矩阵直接查
胜率 40% 听起来像是十次里输六次,于是很多人把它当成系统不行的证据。但期望值只由胜率和盈亏比两个数共同决定,40% 配 1:2 的期望是每笔 +0.2R,是一套明确能赚钱的系统。这篇给出五档盈亏比乘七档胜率的完整期望值矩阵、每档盈亏比对应的保本胜率、以及交易成本会吃掉多少期望的换算表,最后说明这张矩阵在什么条件下不能用。
风险管理为什么我的胜率高但还是亏钱:一个公式定位问题,四种典型病症
胜率70%还在亏钱,问题一定出在期望值这个公式的另外三个变量上。这篇先用期望值公式定位你属于哪一种情况,再给出四种典型病症的具体表现和改法:赢小亏大、扛单摊平、手续费吃掉利润、以及重仓那笔恰好亏损。附一份可以直接算的自查表。
交易策略浮盈回吐多少必须走:按策略分三档,外加一个从自己记录里量出这条线的方法
浮盈从峰值回撤多少就该全部离场,回吐三分之一还是一半,这不是偏好问题,是由你的策略的回调分布和尾部依赖度共同决定的。这篇先给日内、波段、趋势跟踪三档的具体阈值和各自的理由,再给一个能从自己历史记录里量出这条线的算法:取50笔盈利单的中途最大回调比例,排序取75分位数,阈值必须设在它之上。另外说清一个最容易被跳过的技术细节,浮盈不到1R之前根本不该启用回吐阈值。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
