倍投(马丁格尔)为什么迟早爆仓:连亏 9 次,第 10 笔要押 512 倍
本文目录(12 节)
倍投(也叫马丁格尔)的规矩是亏一笔就把下一笔加倍,赢一笔回到第一笔。连亏 9 次,第 10 笔要押第一笔的 512 倍,前面已经亏掉 511 份,这一笔赢了也只净赚 1 份。它迟早爆仓有三个原因:一串足够长的连亏只是时间问题,一千笔里出现 9 连亏的概率在六成以上;小账户等不到那一串结束,最后几笔的强平价会跑到止损前面去;大账户也躲不开,名义价值一大,交易所允许的杠杆就往下掉,最后那一笔根本开不出来。还有一条更根本的:价格没有方向优势时,不算手续费,倍投的期望值正好是零,算上手续费就是负的。
关于监管状态,先说清楚
2021 年 9 月,中国人民银行等十部门联合发布《关于进一步防范和处置虚拟货币交易炒作风险的通知》,明确虚拟货币相关业务活动属于非法金融活动;境外虚拟货币交易所通过互联网向我国境内居民提供服务,同样属于非法金融活动。境内居民参与虚拟货币交易不受法律保护,损失自行承担。
**本文只做机制拆解和风险量化,不推荐任何平台,不提供任何规避监管的做法。**倍投在本文里只作反面教材。如果你处在上述监管环境之下,正确的做法是不参与。
先写口径
- U 本位永续合约,全仓,只做多;每笔按开仓价设对称的止盈止损
- 手续费按吃单 0.05%,开仓、平仓各收一次;不计资金费和滑点
- 每笔的强平价按开仓前的权益当钱包余额算;维持保证金率、速算额和每档最高杠杆,取币安 ETHUSDT 永续「杠杆与保证金」页面的前 6 档(2026-09-30 的数值)
- 「份」指第一笔的名义价值
倍投的账:押 512 份去赚 1 份
先不放进合约,只看份数。第 k 笔押 2 的 k − 1 次方份,前面每一笔都亏了:
| 第几笔 | 这一笔押几份 | 前面累计亏几份 | 这一笔赢了,本轮净赚 | 这一笔也输,本轮累计亏 |
|---|---|---|---|---|
| 1 | 1 | 0 | 1 | 1 |
| 3 | 4 | 3 | 1 | 7 |
| 5 | 16 | 15 | 1 | 31 |
| 8 | 128 | 127 | 1 | 255 |
| 10 | 512 | 511 | 1 | 1023 |
规律是:连亏 n 次,下一笔押 2 的 n 次方份,前面亏了 2 的 n 次方减 1 份,赢了净赚永远是 1 份。倍投的人看到的是左边那一列「赢了净赚 1」,它几乎每一轮都成立;它没写出来的是最右边那一列,一旦出现,前面几百轮赚的 1 份加起来都填不上。
这 1 份还没算手续费。止盈止损各 3% 时,每份赢一次实得 2.9%,输一次实亏 3.1%。连亏 4 笔之后第 5 笔赢了,本轮净值是 −0.1% 份名义,已经是亏的。止盈止损各 1% 时更早:连亏 3 笔之后第 4 笔赢了就转负。「赢一次全回来」这句话,算上手续费在第 4、5 笔就不成立了。
放进合约账户:本金 1 万,第一笔 500,止盈止损各 3%
第一笔名义 500,只占本金的 5%,看上去很保守。照倍投规则一路连亏下去:
| 第几笔 | 名义价值 | 开仓前权益 | 实际杠杆 | 强平价离开仓价 | 这一笔赢了,本轮净赚 |
|---|---|---|---|---|---|
| 1 | 500 | 10,000.0 | 0.05 倍 | 碰不到 | +14.5 |
| 5 | 8,000 | 9,767.5 | 0.82 倍 | 碰不到 | −0.5 |
| 6 | 16,000 | 9,519.5 | 1.68 倍 | 59.28% | −16.5 |
| 7 | 32,000 | 9,023.5 | 3.55 倍 | 27.86% | −48.5 |
| 8 | 64,000 | 8,031.5 | 7.97 倍 | 12.15% | −112.5 |
| 9 | 128,000 | 6,047.5 | 21.17 倍 | 4.29% | −240.5 |
| 10 | 256,000 | 2,079.5 | 123.11 倍 | 0.36% | −496.5 |
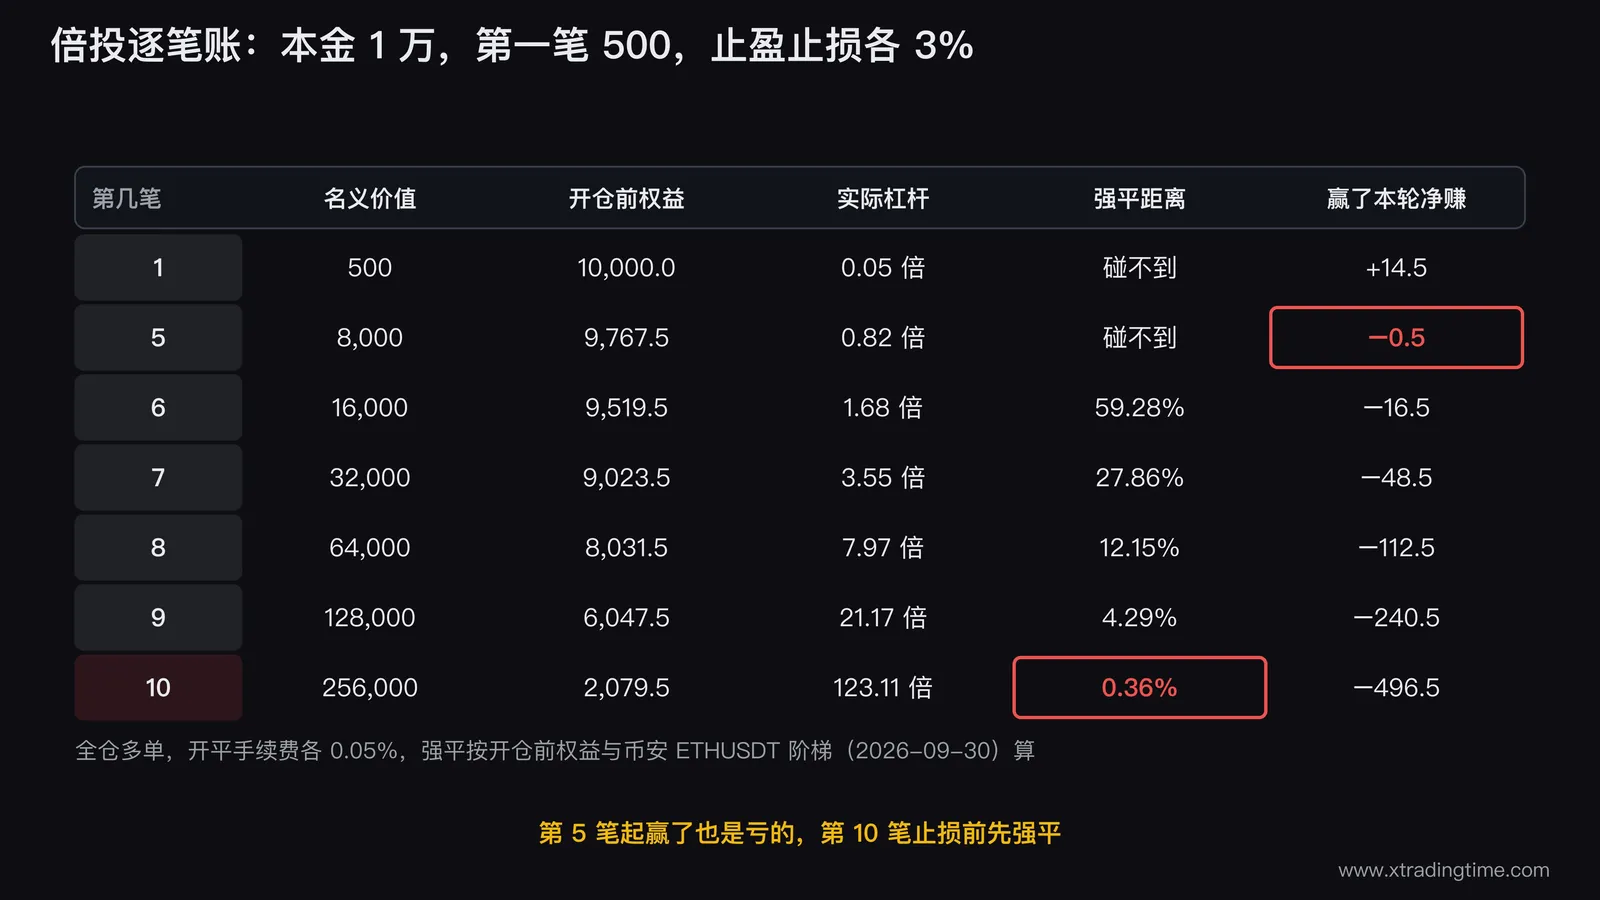
这张表有三处值得停下来看:
- 第 5 笔起,赢了也是亏的,手续费已经把「赢一次全回来」吃掉了
- 连亏 9 笔,权益从 10,000 掉到 2,079.5,亏掉 7,920.5,也就是本金的 79%。这时候还没爆仓,只是被止损了 9 次
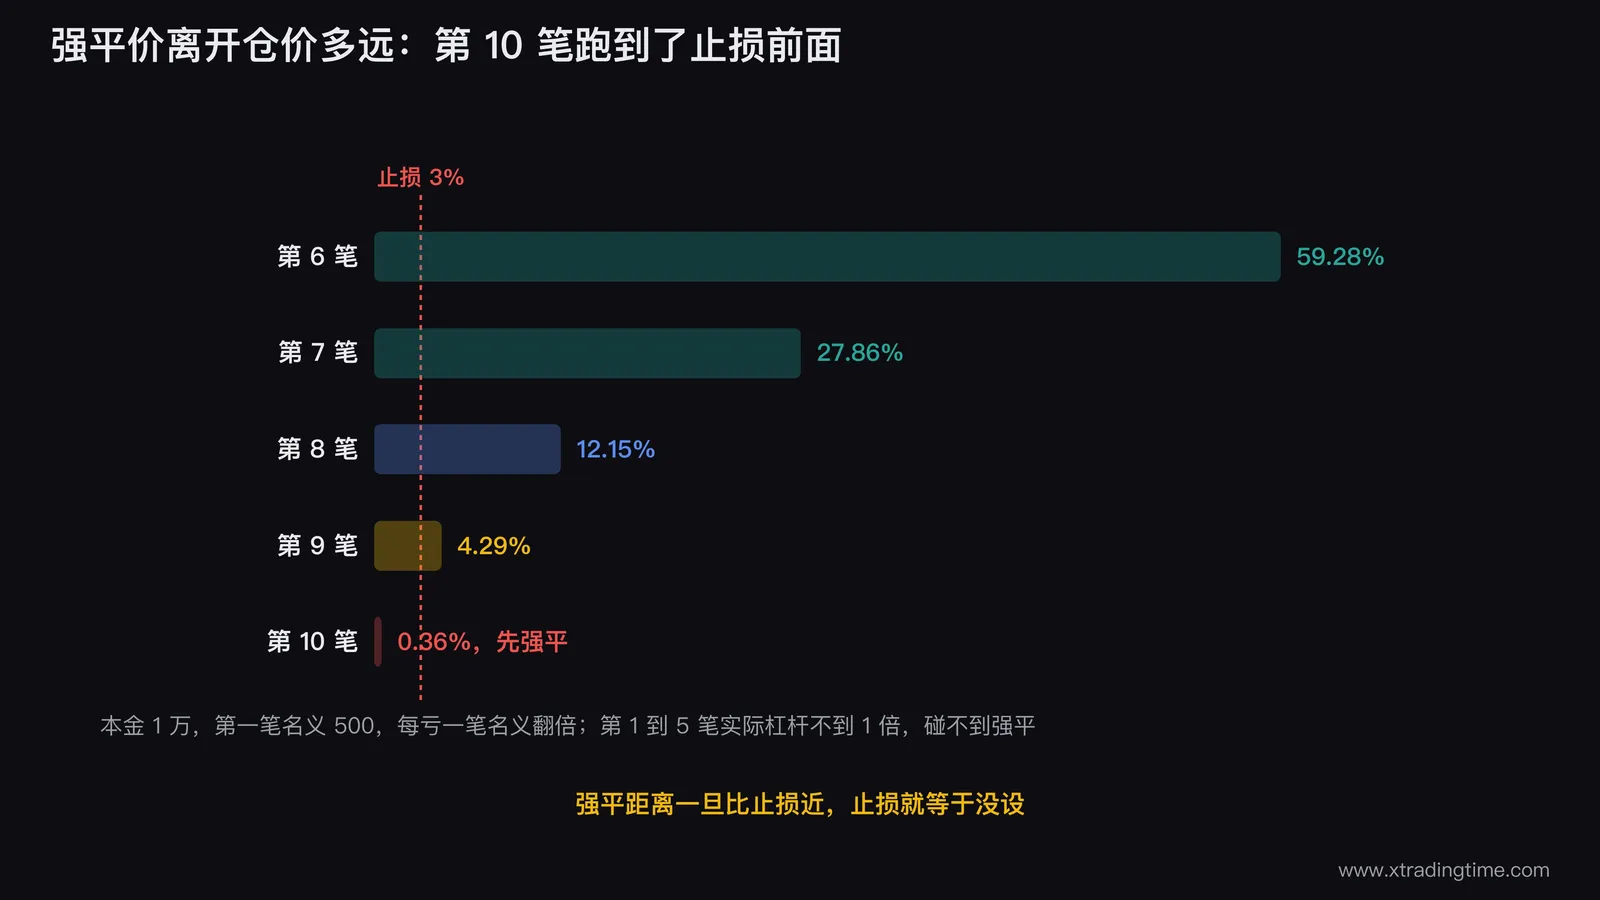
- 第 10 笔名义 25.6 万,实际杠杆 123 倍,强平价离开仓价只有 0.36%,止损设在 3% 的地方等于没设。价格没有方向优势时,先涨 3% 还是先跌 0.36%,前者的机会大约是 0.36 ÷ 3.36,也就是一成出头。第 10 笔基本就是整户强平,就算赢了,这一轮还是亏 496.5
第 10 笔那个 0.36% 是这样算的:把价格记作 1,数量就是 256,000,开仓前权益 2,079.5,扣掉开仓手续费 128 后钱包剩 1,951.5;名义 25.6 万还在 30 万以内那一档,维持保证金率 0.4%,速算额 0。强平价 =(256,000 − 1,951.5)÷(256,000 × 0.996)= 0.99636,离开仓价 0.36%。
还有一笔容易被忽略的钱:手续费。这 9 笔连亏的名义加起来是 500 × 511 = 255,500,开平各收 0.05%,一共付出 255.5,占本金的 2.6%。倍投放大的不只是亏损,还有你付给交易所的成本。
所以倍投能押多大,不看你想押多大,看本金和强平价谁先到。小账户撞上的是强平价。
本金大了,杠杆阶梯先卡住你
有人会想:本金放大十倍、百倍,总能撑过去吧。交易所的杠杆不是固定的,名义价值越大,维持保证金率越高,允许的最高杠杆越低:
| 名义价值上限(USDT) | 维持保证金率 | 最高杠杆 |
|---|---|---|
| 30 万 | 0.40% | 150 倍 |
| 80 万 | 0.50% | 100 倍 |
| 300 万 | 0.65% | 75 倍 |
| 1200 万 | 1.00% | 50 倍 |
| 5000 万 | 2.00% | 25 倍 |
| 6500 万 | 2.50% | 20 倍 |
本金 10 万、第一笔名义 1000、止盈止损各 1%,倍投下去:
- 前 7 笔实际杠杆都不到 1 倍,强平价碰不到
- 第 11 笔名义 102.4 万,实际杠杆 11.54 倍,强平价离开仓价 8.17%,还在止损外面
- 第 12 笔名义 204.8 万,实际杠杆 26.43 倍,强平距离 3.18%,勉强还在 1% 的止损外面
- 第 13 笔名义 409.6 万,落在 1200 万那一档,最高 50 倍。这时权益只剩 54,955,开这一笔需要 74.5 倍,下单直接被拒
同样本金 10 万、第一笔 1000,止盈止损改成各 3%,结局换成另一种:第 12 笔实际杠杆 56.04 倍,强平距离 1.17%,比 3% 的止损近,止损前先强平。
交易所这样设计有它的道理:仓位越大,强平时一次性砸进市场的单子越大,越难按强平价成交,所以名义价值越高,它要求你留的维持保证金越多、给的杠杆越少。这张表也会调整,下单前以交易所当时的页面为准;表里只列了前 6 档,更大的仓位还有更低的上限。对倍投来说,具体数字怎么变都不改变方向:你最需要加倍的那一笔,恰好落在交易所最不愿意给你杠杆的位置上。
本金越大,越可能撞上的是杠杆阶梯:这一笔不是亏掉的,是开不出来的。结果都一样,倍投的前提「下一笔一定能加倍」断了,前面 12 笔亏掉的钱再也等不到那一笔赢回来。
那一串连亏,多久会来
倍投的人最常说的一句是「连亏 9 次哪有那么容易碰上」。单看一次,2 的 9 次方分之一,大约 0.2%,确实不容易。可倍投要一直做下去,要算的是「做很多笔,中间至少出现一次 9 连亏」的概率:
| 一共做多少笔 | 每笔先碰止损的概率 50% | 先碰止损的概率 55% |
|---|---|---|
| 100 | 8.8% | 17.9% |
| 200 | 17.3% | 33.5% |
| 500 | 38.5% | 64.7% |
| 1000 | 62.4% | 87.8% |
算法是逐笔递推:记下「当前已经连亏几笔」的概率分布,每做一笔,连亏数要么加一、要么归零,第一次碰到 9 就记进「已出现」。另一个直观的数:每笔先碰止损的概率是 50% 时,平均要等 1022 笔才第一次出现 9 连亏;是 55% 时,平均 480 笔。
为什么要列 55% 那一列?止盈止损对称时,扣掉手续费,再加上很多人的入场点本来就不占优,先碰止损的比例往往高于一半。一天做五六笔的人,一千笔就是半年左右。
倍投为什么总让人觉得有效
上面那张表反过来读,就是倍投最有迷惑性的地方。每笔输赢各半时:
- 做 50 笔,没碰上 9 连亏的概率是 95.9%
- 做 100 笔,是 91.2%
- 做 200 笔,是 82.7%
也就是说,刚开始用倍投的人,九成以上在头一百笔里只会看到账户慢慢往上爬,中间偶尔连亏五六笔,加倍之后又扳回来。这段经历会让人越来越确信它有效,第一笔也越押越大。它的问题不出现在前一百笔,出现在后面,而那时候押的往往已经比开始时重。
把本金和第一笔的比例拉开,能多撑几笔,但多撑的笔数增长得很慢。下面按本金 1 万算,止盈止损各 1%、2%、3%,记录第几笔先强平或开不出来:
| 本金是第一笔名义的几倍 | ±1% | ±2% | ±3% |
|---|---|---|---|
| 10 倍 | 第 10 笔开不出来 | 第 9 笔先强平 | 第 9 笔先强平 |
| 20 倍 | 第 11 笔开不出来 | 第 10 笔先强平 | 第 10 笔先强平 |
| 100 倍 | 第 13 笔先强平 | 第 13 笔开不出来 | 第 12 笔先强平 |
| 1000 倍 | 第 17 笔开不出来 | 第 16 笔开不出来 | 第 15 笔先强平 |
第一笔从本金的十分之一缩到千分之一,小了一百倍,能扛的连亏只多了 6 到 7 笔。每多扛一笔,需要的钱就翻一倍,这是 2 的次方决定的,不是谨慎能解决的。
不算手续费,倍投的期望也是零
很多人觉得倍投「几乎每轮都赚」,所以长期一定是赚的。用最理想的条件算一次:每笔输赢各 50%,不收手续费,最多连押 9 笔,第 9 笔再输就认赔 511 份。
- 一轮赚 1 份的概率:511/512,约 99.8%
- 一轮亏 511 份的概率:1/512,约 0.2%
- 每轮期望:511/512 × 1 − 1/512 × 511 = 0
在这个最理想的条件下,倍投也只是把几百次「赚 1 份」和一次「亏 511 份」捆在一起,期望一分没变。每笔先碰止损的概率只要高过 50%,或者算上手续费,期望就是负的,而且倍投让你在亏的那几笔上押得最重,等于把每一笔原本很小的负期望,集中放大到仓位最大的那几笔上。
按每轮 0.2% 的全亏概率,做 100 轮还活着的概率是 82.2%,355 轮是 50%,1000 轮只剩 14.2%。做得越久,越接近确定。
越跌越补,是换了个名字的倍投
现货里更常见的版本是「越跌越补」:每跌 5% 补一次,每次补的数量是上一次的两倍,说是摊低成本。把「亏一笔」换成「跌一段」,账本和倍投一模一样:总仓位按 2 的次方长,只要价格一直不回头,最后那一次补仓和倍投的第 10 笔是同一个处境。
拿一个例子算:100 买 1 个,之后每跌 5% 补一次,每次补的数量翻倍。
| 第几次买 | 买入价 | 这次买几个 | 一共几个 | 持仓均价 | 涨回均价要涨 | 再跌 5% 的浮亏(首笔投入 = 100) |
|---|---|---|---|---|---|---|
| 1 | 100.00 | 1 | 1 | 100.00 | 0 | 5.0 |
| 3 | 90.25 | 4 | 7 | 93.00 | 3.05% | 50.8 |
| 5 | 81.45 | 16 | 31 | 85.16 | 4.56% | 241.4 |
| 7 | 73.51 | 64 | 127 | 77.33 | 5.20% | 951.9 |
它诱人的地方在第六列:补到第 7 次,价格只要反弹 5.20% 就回本,看上去很近。它致命的地方在第四列和最后一列:手里的数量已经是第一次的 127 倍,再跌一个 5%,浮亏是第一笔投入的 9.5 倍。价格从 100 跌到 73.51 只用了 6 次 5% 的下跌,一段跌三成的行情在加密市场并不罕见。站内亏损加仓:为什么摊低成本是散户爆仓的头号杀手讲过这种做法的心理,金字塔挂单不是为了成交那篇给过一个判断标准:总量取决于你控制不了的变量的策略,就是马丁格尔。
要和它区分开的是浮盈加仓。两者都在「加」,方向相反:倍投加在亏钱的方向,仓位随亏损变大;浮盈加仓加在赚钱的方向,层数可以封顶。站内仓位管理:为什么你总是赚小亏大里的「反马丁格尔」说的就是后者。不过浮盈加仓也有它自己的账要算,加完之后强平价在哪、实际杠杆有没有升上去,爆仓价怎么算和名义杠杆与实际杠杆两篇可以配着看。
如果你已经在用倍投,先做三件事
- 把你的本金、第一笔大小、止损幅度代进上面的算法,算出第几笔开始赢了也是亏、第几笔强平价跑到止损前面、第几笔开不出来
- 翻出自己的交易记录,数一数最长的一串连亏是几笔,再看看按倍投规则它会让你押到多大
- 换成每笔固定风险:每一笔最多亏本金的一个固定比例,亏了之后按剩下的本金重新算,下一笔只会变小。比如本金 1 万、每笔最多亏 1%、止损 3%,第一笔名义约 3,333;亏了一笔,权益 9,900,下一笔名义约 3,300。连亏 9 笔,账户还剩九成以上
杠杆是把双刃剑那篇里有一句话放在这里也成立:控制住单笔最多亏多少,比找到一个「几乎每轮都赚」的办法重要得多。
想看倍投在真实行情里怎么收场
TradeLearn(trade1469.com)是我们团队做的课程站,新上线的滚仓专题「滚仓不爆仓:浮盈加仓与复利实战」把倍投和「几天几倍」放在第一单元当反面教材。04 节「倍投为什么迟早爆仓(反面):连亏 8 次押 256 倍」用 ETH 2021 年 6 月的 4 小时线做了一遍:本金 1000、第一笔名义 100、止盈止损各 2%,11 天 45 笔,连亏 8 笔之后第 9 笔名义 25600,强平价 2,321.16 在止损 2,307.16 上方,止损前先强平;同样这 45 笔每笔都押 100,一共只亏了 26。那一节还按十个币五年多的行情跑了 219 个倍投账户,一年内做不下去的占 91.3%。
它和这篇的数字不同,是因为口径不同:04 节第一笔占本金 10%、止损 2%,所以第 9 笔就先强平;这篇第一笔占 5%、止损 3%,撑到第 10 笔。两边算的是同一条规律。专题首页链着一个免费的滚仓与强平计算器,不用登录。前两单元 11 节免费,其余开通方式以专题页为准。
倍投和滚仓常被混为一谈,两者的账其实不一样:每加一层仓位、强平价怎么被推近,见滚仓为什么越涨越危险;另一笔见「几天几倍」的滚仓截图为什么不能信。
写在最后
倍投押 512 份去赚 1 份。它让你在绝大多数日子里看到小赚,把全部的亏损留给一串迟早会来的连亏。真正决定你能不能留在市场里的,是每一笔最多亏多少,而这个数在倍投里是没有上限的。下一次想把亏掉的那笔加倍押回来之前,先把这一串账算到第 10 笔。
本文内容仅供教育和参考用途,不构成任何投资建议。倍投与越跌越补在本文中只作反面教材。永续合约带杠杆,可能亏光本金。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻

相关文章
快到追保线了,补钱还是砍仓:两条公式算清代价,一张表算清你还剩几天
风险度已经爬到 85%,追保通知随时会来,这时候是打钱进去还是直接砍仓。这篇不讲追保是什么,只回答站在追保线前面的那一个决策:给出补钱金额和减仓比例两条可以直接套的公式,用一张表把「离追保还有多远」换算成「以当前波动还剩几个交易日」,再说清那个被夜盘压缩到只有五个小时的处理窗口,以及为什么先补一点点是所有选项里最差的一个。
风险管理亏损加仓:为什么'摊低成本'是散户爆仓的头号杀手
亏损加仓听起来很专业,摊低成本、向下摊平、越跌越买,每个词都包装得像高手操作。但它的本质是用'我看错了'去赌'它必须反转',亏损会非线性放大,绝大多数爆仓账户都死在补仓补到没钱补。这篇把亏损加仓为什么诱人、为什么致命、以及怎么戒掉讲到底,并区分清楚盈利加仓和亏损加仓的根本差别。
交易心理被一次爆仓打怕之后:为什么你再也不敢重仓了,这正常吗
很多交易者身上都有一道看不见的伤疤:曾经被一次毁灭性的爆仓打穿账户,从此性情大变,只敢做现货、只敢用小钱试错,再也拿不出当年的狠劲。这不是软弱,而是一次重伤在仓位管理和风险偏好上刻下的永久印记。这篇文章不复盘那次爆仓的技术细节,而是拆解创伤后的保守心态到底是敌是友,以及如何跟它共处而不是硬扛回从前的激进打法。
风险管理滚仓为什么越涨越危险:10 倍浮盈滚满,第 3 层强平价就高过首层买价
浮盈滚满 10 倍,每加一层强平价就跟着价格上移同样的比例,离现价永远只有约 9.64%;间距 8% 或 10% 时,第 3 层之后强平价已经高过你第一层的买价。这篇用本金 2000、每涨 8% 加一层的逐层账本,把不加仓、固定名义加仓、浮盈滚满三种做法的强平价逐层算出来,给出强平距离只由实际杠杆决定的推导,以及一张「第几层强平价越过首层买价」的速查表。
风险管理新手做期货该用多少倍杠杆:真实杠杆上限等于 8% 除以该品种停板幅度,螺纹 1.6 倍黄金 0.57 倍
期货的名义杠杆是保证金比例的倒数,螺纹钢按交易所标准是 14.3 倍,黄金只有 6.3 倍,但这个数字不该拿来定仓位。新手真正该定的是真实杠杆,它有一个可以直接算的上限:账户回撤软线 8% 除以该品种当前的涨跌停板幅度。这篇给出公式推导、三个已核实的品种参数、保证金占用上限的换算,以及做一手需要多少本金的对照表。保证金比例由交易所随行情调整,文中标注核实日期。
风险管理亏完立刻想做下一单:单笔风险从 1% 提到 2%,同样五连亏的账户损失从 4.9% 变成 9.6%
刚止损出来,手就想立刻开下一单,而且往往还想开得更大一点,理由是快点把刚才那笔补回来。这个冲动的代价不需要用道理去劝,它可以直接算出来:把单笔风险从 1% 提到 2%,五连亏的账户损失从 4.9% 变成 9.6%,而胜率 40% 的系统在 50 笔样本里出现五连亏的概率是 83.5%,在 100 笔里是 97.6%。也就是说加倍是在一件大概率会发生的事情上把损失翻倍。这篇把这笔账逐步算完。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
