期货杠杆到底多少倍:杠杆是保证金比例的倒数,仓位要从止损反推出来
本文目录(7 节)
「期货是多少倍杠杆」这个问题在期货市场问错了对象。加密货币合约的杠杆是你在界面上滑一下选出来的,期货的杠杆是交易所定完保证金比例之后算出来的,你没得选。真正能选的只有一件事:开几手。这篇把杠杆怎么算、真实杠杆怎么看、手数怎么从止损反推这三件事讲完,并给出一个期货专属的检验动作。
先把三个数分清楚,后面所有内容都是这三个数的组合。
品种杠杆 = 1 ÷ 保证金比例(被动,由交易所和期货公司决定) 真实杠杆 = 持仓合约价值总额 ÷ 账户权益(主动,由你开几手决定) 风险度 = 保证金占用 ÷ 账户权益(监控指标,决定你离追保有多远)
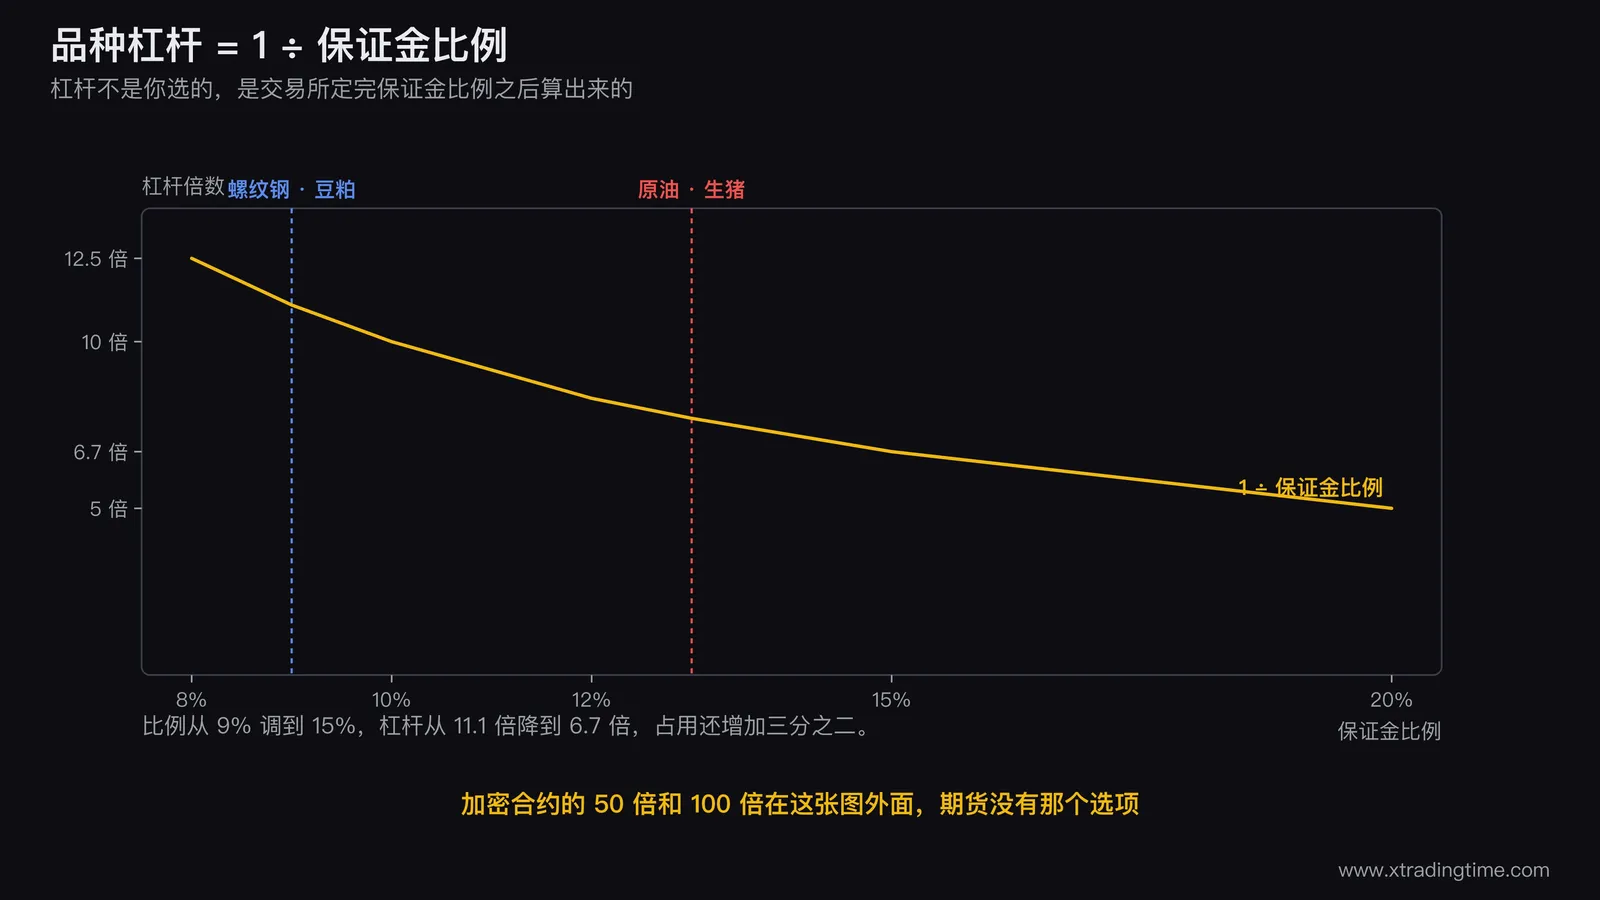
一、品种杠杆:保证金比例的倒数
| 保证金比例 | 对应杠杆 | 保证金归零所需的反向幅度 | 典型品种 |
|---|---|---|---|
| 8% | 12.5 倍 | 8% | 玉米、部分农产品 |
| 9% | 11.1 倍 | 9% | 螺纹钢、豆粕、PTA |
| 10% | 10.0 倍 | 10% | 甲醇、菜粕、豆油、黄金 |
| 12% | 8.3 倍 | 12% | 白银、铜、纯碱、沪深300 |
| 13% | 7.7 倍 | 13% | 原油、生猪 |
| 15% | 6.7 倍 | 15% | 中证1000 |
**这一栏「保证金归零所需的反向幅度」等于保证金比例本身,这不是巧合。**用 10% 保证金开仓,价格反向走 10%,浮亏就等于你交的全部保证金。
国内期货主流品种的杠杆集中在 农产品化工黑色系约 8 到 14 倍,贵金属原油股指约 4 到 6 倍这个窄带里,**不存在 50 倍或 100 倍的选项。**这是期货和加密货币合约最重要的机制差别之一,加密那边的对照表在合约开多少倍杠杆安全里。
**注意这个杠杆会自己变。**临近交割月、长假前、连续停板时交易所会上调保证金比例,期货公司还会另外加收。比例从 9% 调到 15%,你的杠杆就从 11 倍降到 6.7 倍,同时占用的保证金增加了三分之二,具体以交易所和期货公司的最新公告为准。各品种的保证金对照见做一手期货要多少钱。
二、真实杠杆才是你的风险
品种杠杆是上限,真实杠杆才是你实际背着的东西。
真实杠杆 = 所有持仓的合约价值总和 ÷ 账户权益
举例:账户 10 万元,开 3 手螺纹钢(合约价值 3.2 万一手),持仓合约价值 9.6 万,真实杠杆 0.96 倍,其实还不到 1 倍。
同一个账户开 10 手,合约价值 32 万,真实杠杆 3.2 倍。开 25 手,合约价值 80 万,真实杠杆 8 倍,这时才逼近品种杠杆的上限。
**多数新手爆仓不是因为品种杠杆高,是因为把真实杠杆开到了接近品种杠杆的位置。**只要你的真实杠杆维持在 2 到 3 倍以内,品种给你 11 倍还是 12.5 倍其实没有区别。
杠杆倍数和爆仓距离之间的通用换算关系,在杠杆开多少倍算安全里给了完整的对照表和公式,那篇是不分市场的通用篇。这篇只处理期货特有的三件事:保证金比例会变、合约会到期、有涨跌停板。
三、手数怎么反推:从能亏多少倒着算
不要问「我这些钱能开几手」,那算出来的是满仓。要问「我这一笔最多亏多少」,然后倒推。
手数 = (账户权益 × 单笔风险比例)÷(止损距离 × 合约乘数)
单笔风险比例建议取 1%,起步阶段可以取 0.5%。这个数的来历在每笔交易该开多大仓位里讲过,核心逻辑是让连亏十次之后账户还剩九成。
完整算例:
账户权益 10 万元,单笔风险 1%,也就是 1000 元。 做螺纹钢,报价 3200 元每吨,合约乘数 10 吨。 根据日线 ATR 定的止损距离是 60 元每吨。
手数 = 1000 ÷ (60 × 10) = 1.67 手,向下取整 1 手。
算完通常会有个反应:就一手?是的,就一手。这个「就一手」的感觉,正是绝大多数新手不做这个计算的原因,也是他们爆仓的原因。
换个止损距离再算一次。如果做的是短线,止损距离缩到 25 元每吨:
手数 = 1000 ÷ (25 × 10) = 4 手。
**同样的账户和同样的风险预算,止损距离从 60 缩到 25,可开手数从 1 手变成 4 手。**这说明手数不是一个孤立的决定,它是止损距离的函数。想开更多手,唯一合法的做法是找到止损更近的入场点,不是提高风险预算。
四、期货专属检验:你的持仓扛得住一个停板吗
这是加密和外汇都没有的一条。
国内商品期货有涨跌停板,多数品种在 5% 到 9% 之间,具体幅度各品种不同并且会在特定情况下扩大,以交易所公告为准。
**停板看起来是保护,实际上在你反向持仓时是陷阱:涨跌停之后你平不掉仓。**买不到对手盘,只能眼看着浮亏挂在账上,第二天可能再来一个停板。
检验动作:算出你当前持仓遇到一个反向停板时的浮亏,看它占账户权益的比例。
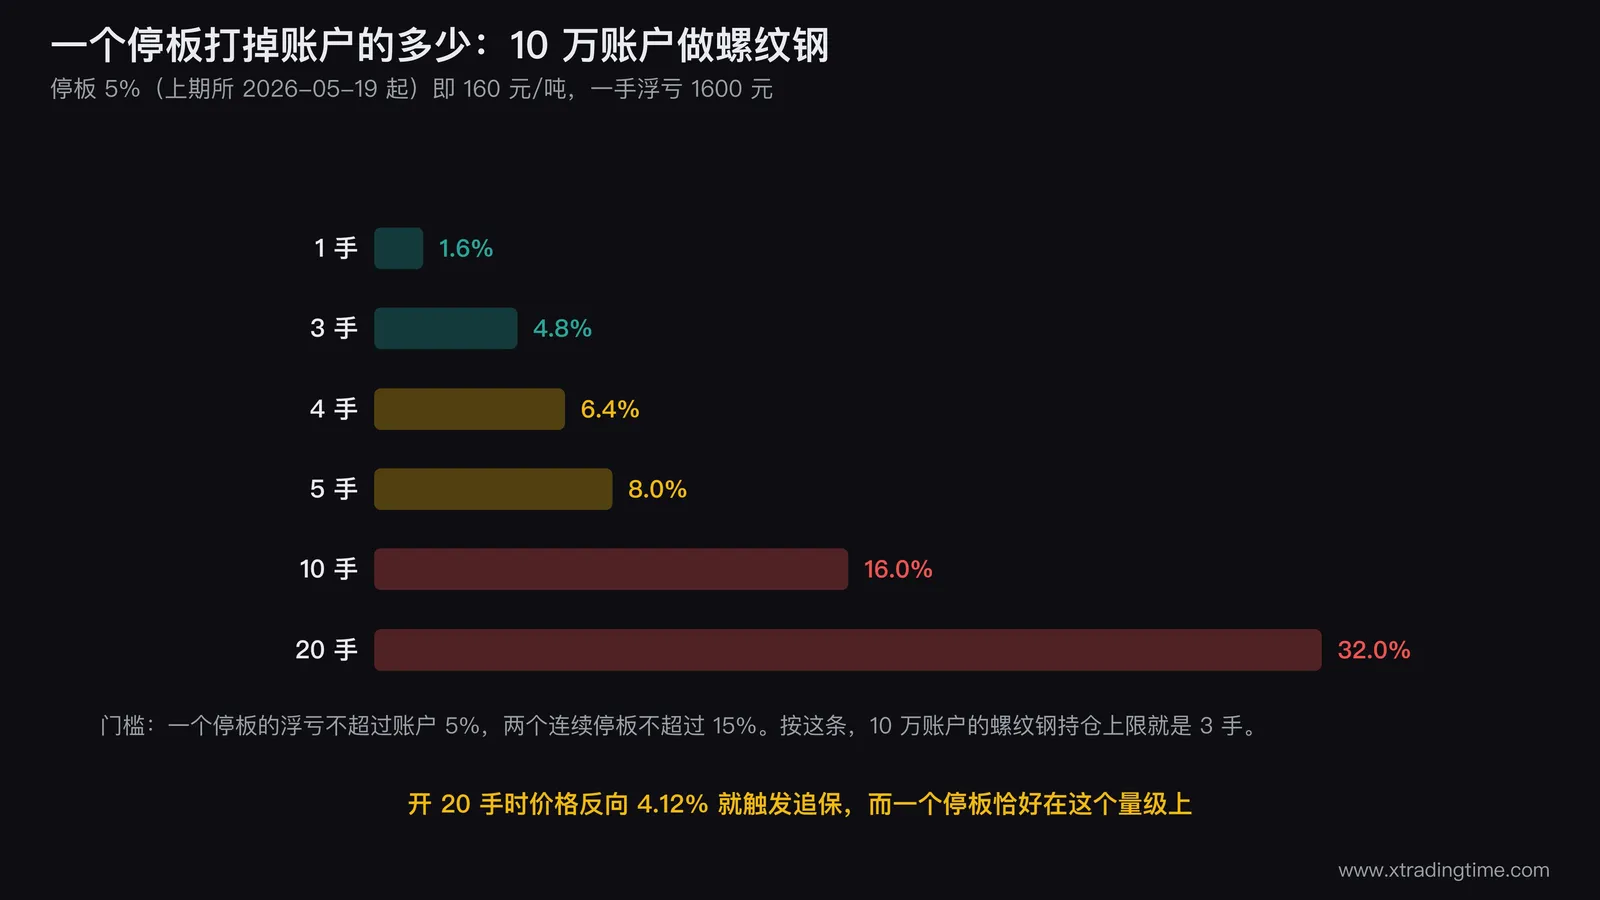
账户 10 万,螺纹钢 3200 元每吨按 5% 停板算(上期所 2026-05-19 起),就是 160 元每吨,一手浮亏 1600 元。
| 持仓手数 | 一个停板的浮亏 | 占 10 万账户 | 连续两个停板 |
|---|---|---|---|
| 1 手 | 1,600 元 | 1.6% | 3.2% |
| 3 手 | 4,800 元 | 4.8% | 9.6% |
| 5 手 | 8,000 元 | 8.0% | 16.0% |
| 10 手 | 16,000 元 | 16.0% | 32.0% |
| 20 手 | 32,000 元 | 32.0% | 64.0% |
**门槛建议:一个停板的浮亏不超过账户的 5%,两个连续停板不超过 15%。**按这条,10 万账户的螺纹钢持仓上限就是 3 手(4 手已经到 6.4%)。
超过这条线会发生什么?账户 10 万开 20 手,价格反向 4.12% 就触发追加保证金,而一个 5% 停板恰好在这个量级上。也就是说,**一个停板的时间,就足以把你从「有浮亏」推到「被追保」。**这个算式的完整推导在什么是强平线里。
五、三个具体的仓位上限
把上面的算法压成三条可以直接执行的规则。
**真实杠杆不超过 3 倍。**持仓合约价值总额不超过账户权益的 3 倍。10 万账户的持仓货值上限 30 万。
**风险度不超过 50%。**保证金占用除以账户权益,这个数在交易软件里直接显示。超过 50% 就减仓,不要等系统提醒。留出的一半空间是给保证金比例上调和每日结算划转用的。
**单品种手数按止损反推,多品种合计不超过真实杠杆上限。**同时做相关品种要按一个品种算,螺纹钢和热卷、豆粕和菜粕、豆油和棕榈油都是这种关系。
六、什么时候这套算法不适用
**跨期套利和跨品种套利。**两腿方向相反,真实杠杆的算法要按净敞口算而不是按合约价值总和算,套利保证金也另有优惠规则。
**极端跳空行情。**没有夜盘的品种遇到隔夜重大消息,开盘直接跳过你的止损价。此时按止损距离算出来的手数并不能保证亏损被限制在 1%,实际亏损可能是它的两三倍。这也是选品种时要求必须有夜盘的原因。
**账户资金过小的情况。**如果按公式算出来的手数长期不足 1 手,说明账户资金和这个品种不匹配,正确的做法是换一个合约价值更小的品种,不是把风险比例调高硬开一手。
写在最后
期货的杠杆是给定的,仓位是你的。前者你改不了,后者你完全能控制。
把「开几手」这个决定从感觉搬到公式上,需要的只是每次开仓前多花三十秒。这三十秒的价值,在你第一次遇到连续停板的时候会全部兑现。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
新手做期货该用多少倍杠杆:真实杠杆上限等于 8% 除以该品种停板幅度,螺纹 1.6 倍黄金 0.57 倍
期货的名义杠杆是保证金比例的倒数,螺纹钢按交易所标准是 14.3 倍,黄金只有 6.3 倍,但这个数字不该拿来定仓位。新手真正该定的是真实杠杆,它有一个可以直接算的上限:账户回撤软线 8% 除以该品种当前的涨跌停板幅度。这篇给出公式推导、三个已核实的品种参数、保证金占用上限的换算,以及做一手需要多少本金的对照表。保证金比例由交易所随行情调整,文中标注核实日期。
风险管理快到追保线了,补钱还是砍仓:两条公式算清代价,一张表算清你还剩几天
风险度已经爬到 85%,追保通知随时会来,这时候是打钱进去还是直接砍仓。这篇不讲追保是什么,只回答站在追保线前面的那一个决策:给出补钱金额和减仓比例两条可以直接套的公式,用一张表把「离追保还有多远」换算成「以当前波动还剩几个交易日」,再说清那个被夜盘压缩到只有五个小时的处理窗口,以及为什么先补一点点是所有选项里最差的一个。
仓位管理同样的入场信号该不该下同样的仓位:五项质量分只判 0 或 1,映射三档仓位
同一个形态两次出现,一次收在关键位上方且量能放大,一次收回原区间且缩量,多数人给它们下一样的仓位,等于假设两者胜算相同。这篇给一张五项质量分表:收盘位置、影线占比、量能倍数、到止损的距离、多周期一致性,每项只判 0 或 1 不判程度,满分给足额风险、缺一项给一半、缺两项及以上不做。文中讲清二值判定是为了让两个人打出同一个分,三档而不是连续函数是为了堵住边界找补,所有阈值都给「怎么用自己近 100 根 K 线量出来」的做法而不是通用数字,并说明用 50 笔历史交易复核这张表时,统计上只能发现 23.9 个百分点以上的差距,不能用来微调阈值。
仓位管理按波动率缩放仓位:一个公式,五个品种实测,六成时间不改仓位
同样一句「每笔只 risk 2%」,在高波动期和低波动期实际承担的风险完全不同。这篇给出一个三行公式,把仓位按当前波动率相对自己历史波动率的位置自动缩放,并附上五个品种 2021 年到 2026 年的实测分布。最反直觉的一条是:这套规则六成左右的时间根本不动你的仓位,系数中位数就是 1.00,真正缩到一半以下只占 0.2% 到 2.1% 的时间。文中同时说清楚它必然慢半拍的失效场景。
仓位管理持仓睡不着怎么办:用「能睡着的仓位」倒推上限,三步算出你的睡眠仓位线
「晚上总想着持仓,翻来覆去睡不着」这句话里藏着一个可以测量的数:能让你正常入睡的最大仓位。这篇把它叫做睡眠仓位线,给出三步测法,用入睡时长、夜间醒来次数、醒来后是否查行情三个可记录的指标做判定,然后阶梯递减找到第一个全部达标的档位。睡眠比自我评估可靠,因为它不受诚实程度影响。另外区分三种睡不着,只有第一种是仓位问题。
仓位管理凯利仓位实际要打几折:半凯利保住 75.7% 的增长率,全凯利八连亏就回撤 57%
凯利公式算出来的仓位不能直接用,这不是保守,是有数学依据的。凯利值对胜率估计误差极度敏感:真实胜率 40%、盈亏比 2 的系统最优仓位是 10%,把胜率高估到 45% 会算出 17.5%,用这个数字下注的长期增长率只剩最优值的 47.6%,比半凯利还差;高估到 47.5% 直接转负。这篇给出折扣倍数对照表、估计误差的样本量来源、以及三档实际可用的折扣规则。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
