外汇杠杆100倍和500倍差在哪:三个能算出来的差别,没有一个叫风险
「杠杆开 500 倍是不是比 100 倍危险五倍」是个问得很自然但方向错了的问题。用同样的账户开同样大的仓位,这两档杠杆的每点盈亏一样、浮亏承受力几乎一样、爆仓所需的逆行点数也几乎一样。真正的差别只有三个,而且都能算出来。至于 500 倍为什么确实更容易亏光,原因在别处,本文第四节会把那条路径拆开。
先说和其他文章的分工。杠杆开多少倍算安全那篇处理的是通用问题:爆仓距离怎么算、各品种日均波幅是多少、什么组合在数学上撑不过一天。这篇只处理外汇账户上「杠杆倍数」这一个参数该怎么设,以及 100 倍和 500 倍之间那个具体的选择。
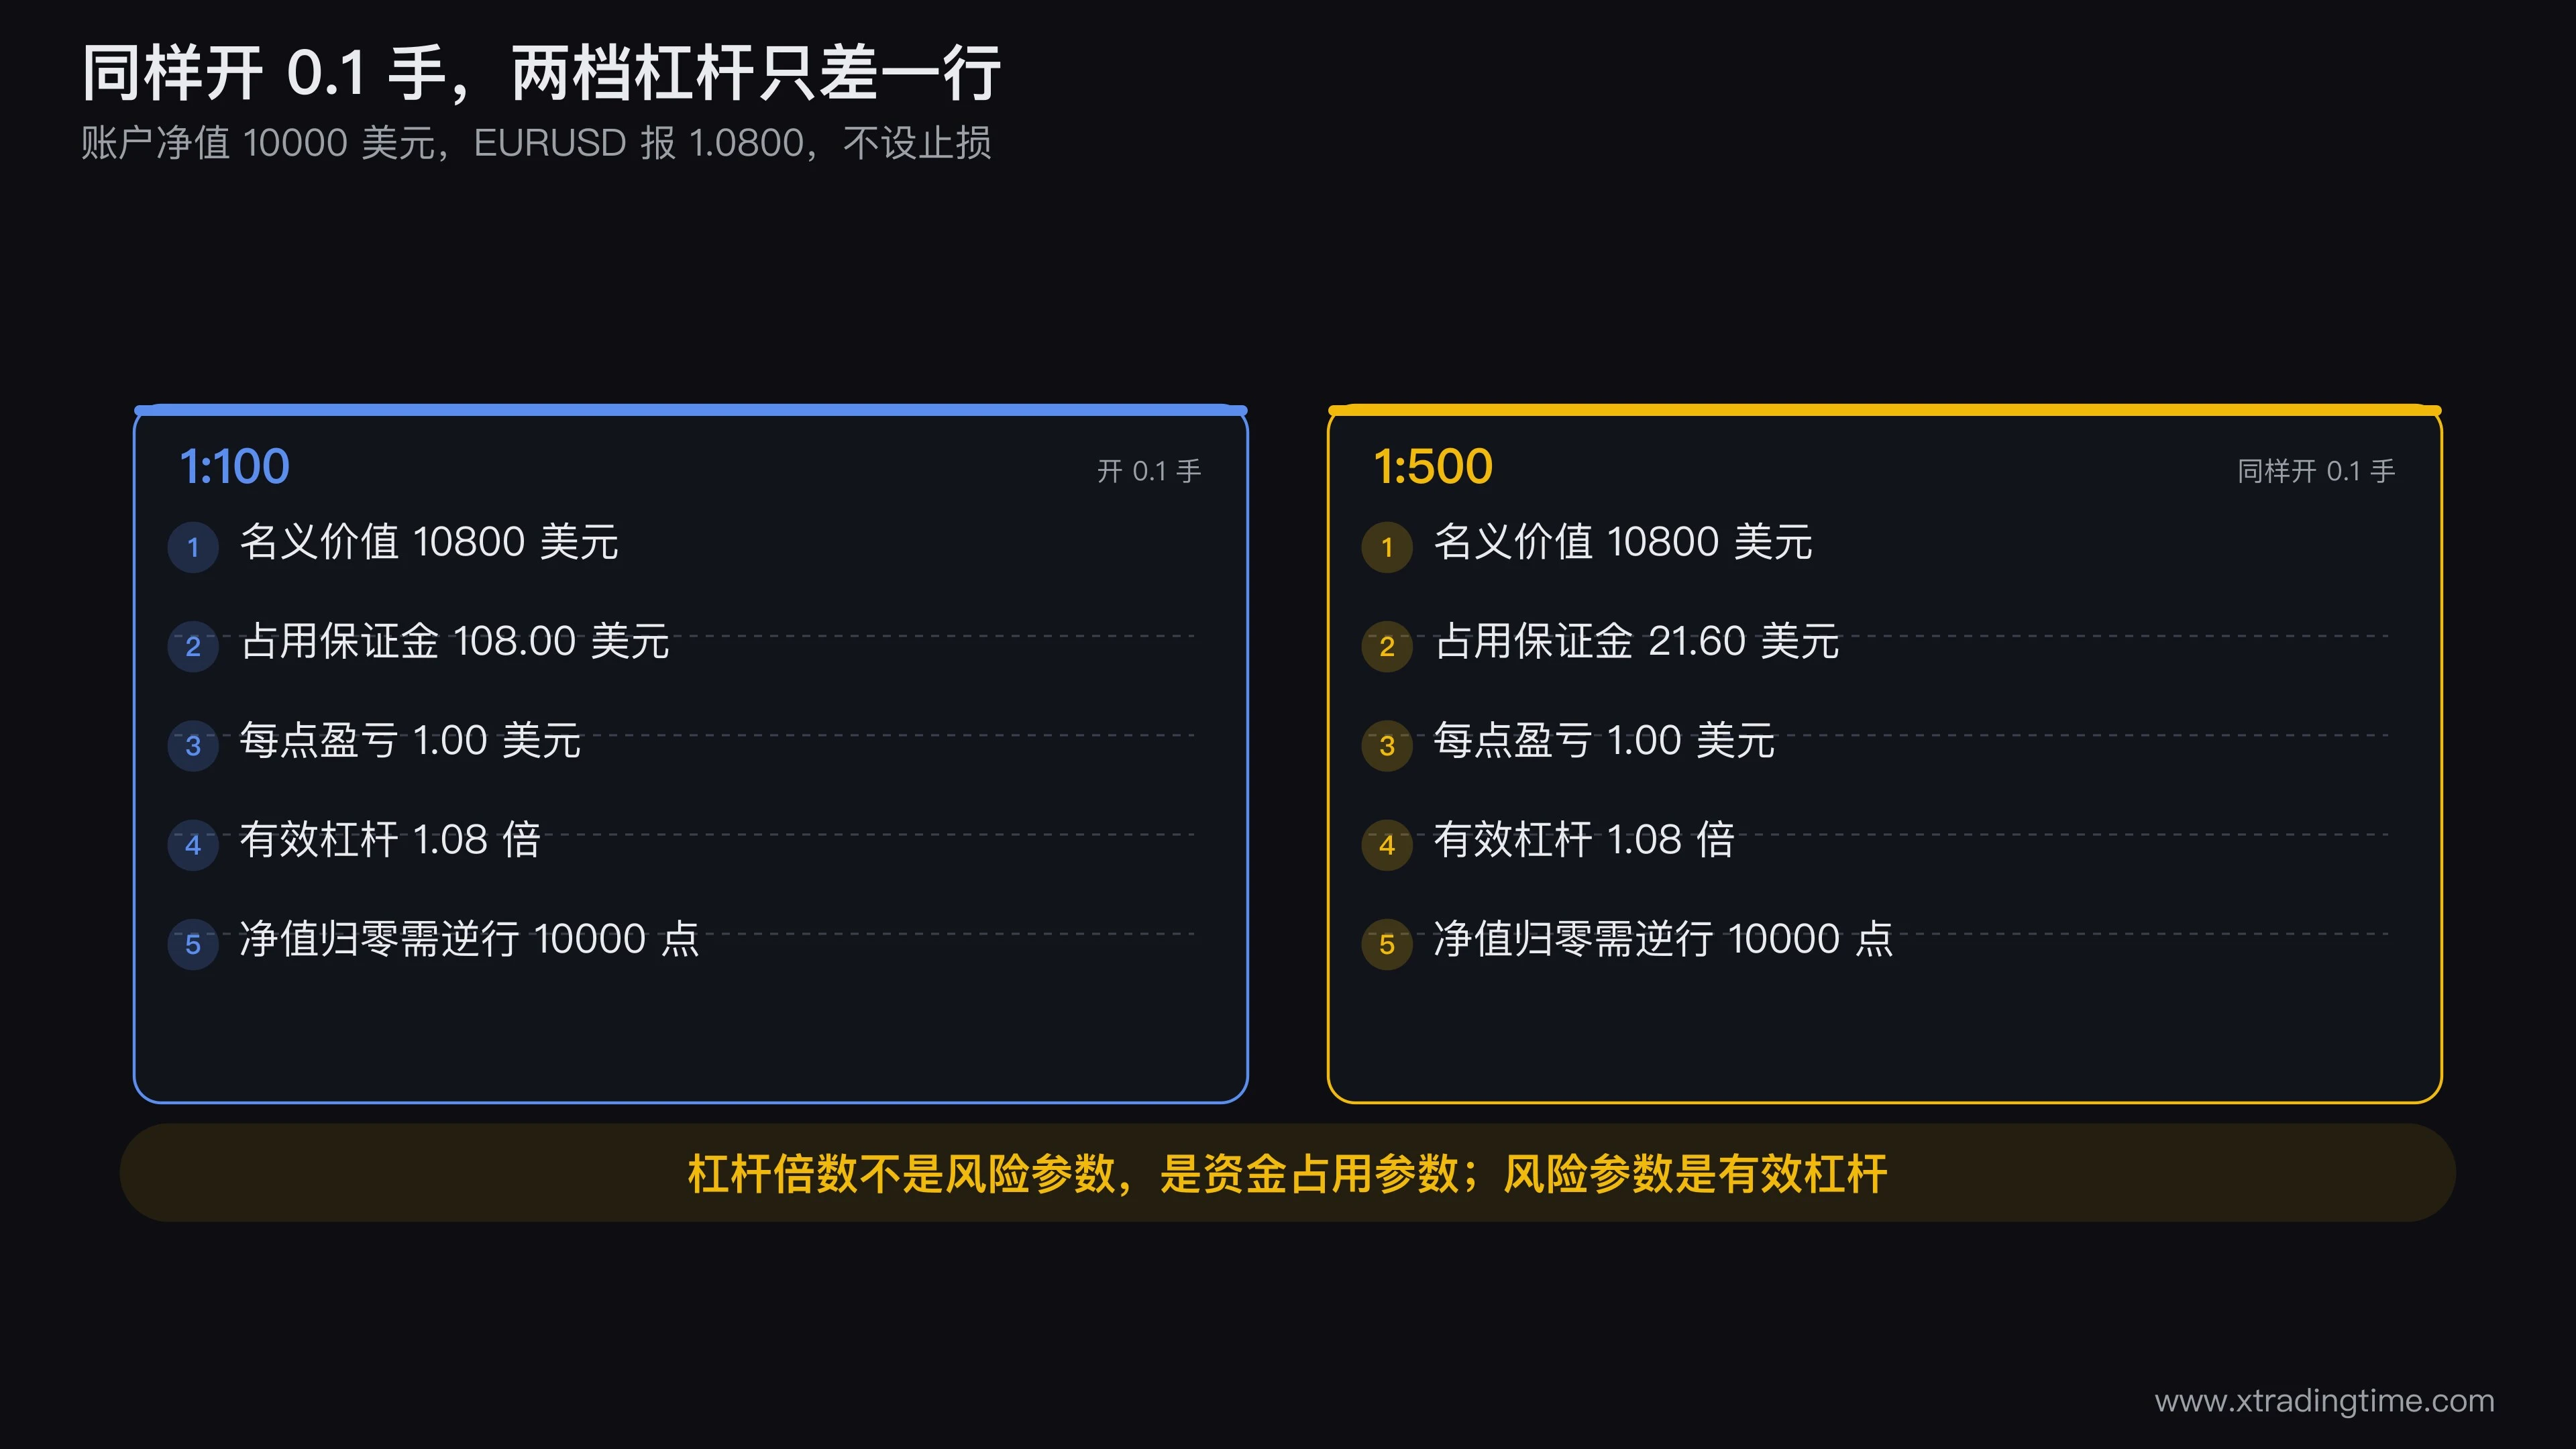
一、先做一次对照实验
条件:账户净值 10000 美元,EURUSD 报 1.0800,开 0.1 手,止损不设。
| 项目 | 1:100 | 1:500 |
|---|---|---|
| 名义价值 | 10800 美元 | 10800 美元 |
| 占用保证金 | 108.00 美元 | 21.60 美元 |
| 每点盈亏 | 1.00 美元 | 1.00 美元 |
| 有效杠杆 | 1.08 倍 | 1.08 倍 |
| 净值归零需逆行 | 10000 点 | 10000 点 |
除了占用保证金那一行,其余全部相同。
原因很直白:盈亏由名义价值决定,名义价值由手数决定,手数你已经定死了 0.1,杠杆没有参与其中。 杠杆参与的只有一件事,就是平台从你账上冻结多少现金去撑这个仓位。
所以第一条结论要立起来:杠杆倍数不是风险参数,是资金占用参数。 风险参数是有效杠杆,也就是持仓名义价值除以账户净值。上表里两边都是 1.08 倍。
二、真正存在的三个差别
差别一:可用余额不同。 1:500 下多出来 86.4 美元的可用资金。对 0.1 手这种小仓位没有意义,对同时持有多个品种的人有意义,它决定你还能不能再开一笔。
差别二:能开出的最大手数不同。 10000 美元账户在 EURUSD 上把净值全押成保证金:
| 杠杆 | 理论最大手数 | 满仓时的爆仓距离 |
|---|---|---|
| 1:30 | 2.78 手 | 3.33%(约 360 点) |
| 1:100 | 9.26 手 | 1.00%(约 108 点) |
| 1:200 | 18.52 手 | 0.50%(约 54 点) |
| 1:500 | 46.30 手 | 0.20%(约 22 点) |
爆仓距离约等于 1 除以杠杆倍数,这是满仓状态下的关系。EURUSD 的日均波幅通常在 0.5% 到 0.8% 之间,1:200 满仓的爆仓距离是 0.5%,一个普通交易日就能吃掉它。这一栏才是「高杠杆危险」这个说法的数学出处,但它的前提是满仓,不是杠杆本身。
差别三:相同仓位下,低杠杆反而更早被强平。 这条反直觉,但算一下就清楚。多数平台的强平线按保证金水平(净值除以占用保证金)设定,常见是 100% 预警、50% 强平,具体数值以平台规定为准。
同样开 1 标准手 EURUSD,10000 美元账户:
| 杠杆 | 占用保证金 | 50% 强平线对应净值 | 强平前可承受浮亏 | 逆行点数 |
|---|---|---|---|---|
| 1:30 | 3600 美元 | 1800 美元 | 8200 美元 | 820 点 |
| 1:100 | 1080 美元 | 540 美元 | 9460 美元 | 946 点 |
| 1:500 | 216 美元 | 108 美元 | 9892 美元 | 989 点 |
强平线是保证金的百分比,保证金越小,强平线越低,你能亏的钱就越多。低杠杆账户在同样仓位下会更早被系统砍掉,这在极端行情里反而是一层保护。 高杠杆把这层保护移走了,让你可以一路亏到接近归零。
三、高杠杆真正的杀伤路径
到这里为止,500 倍看着甚至比 100 倍还温和一点。问题出在下面这条链上。
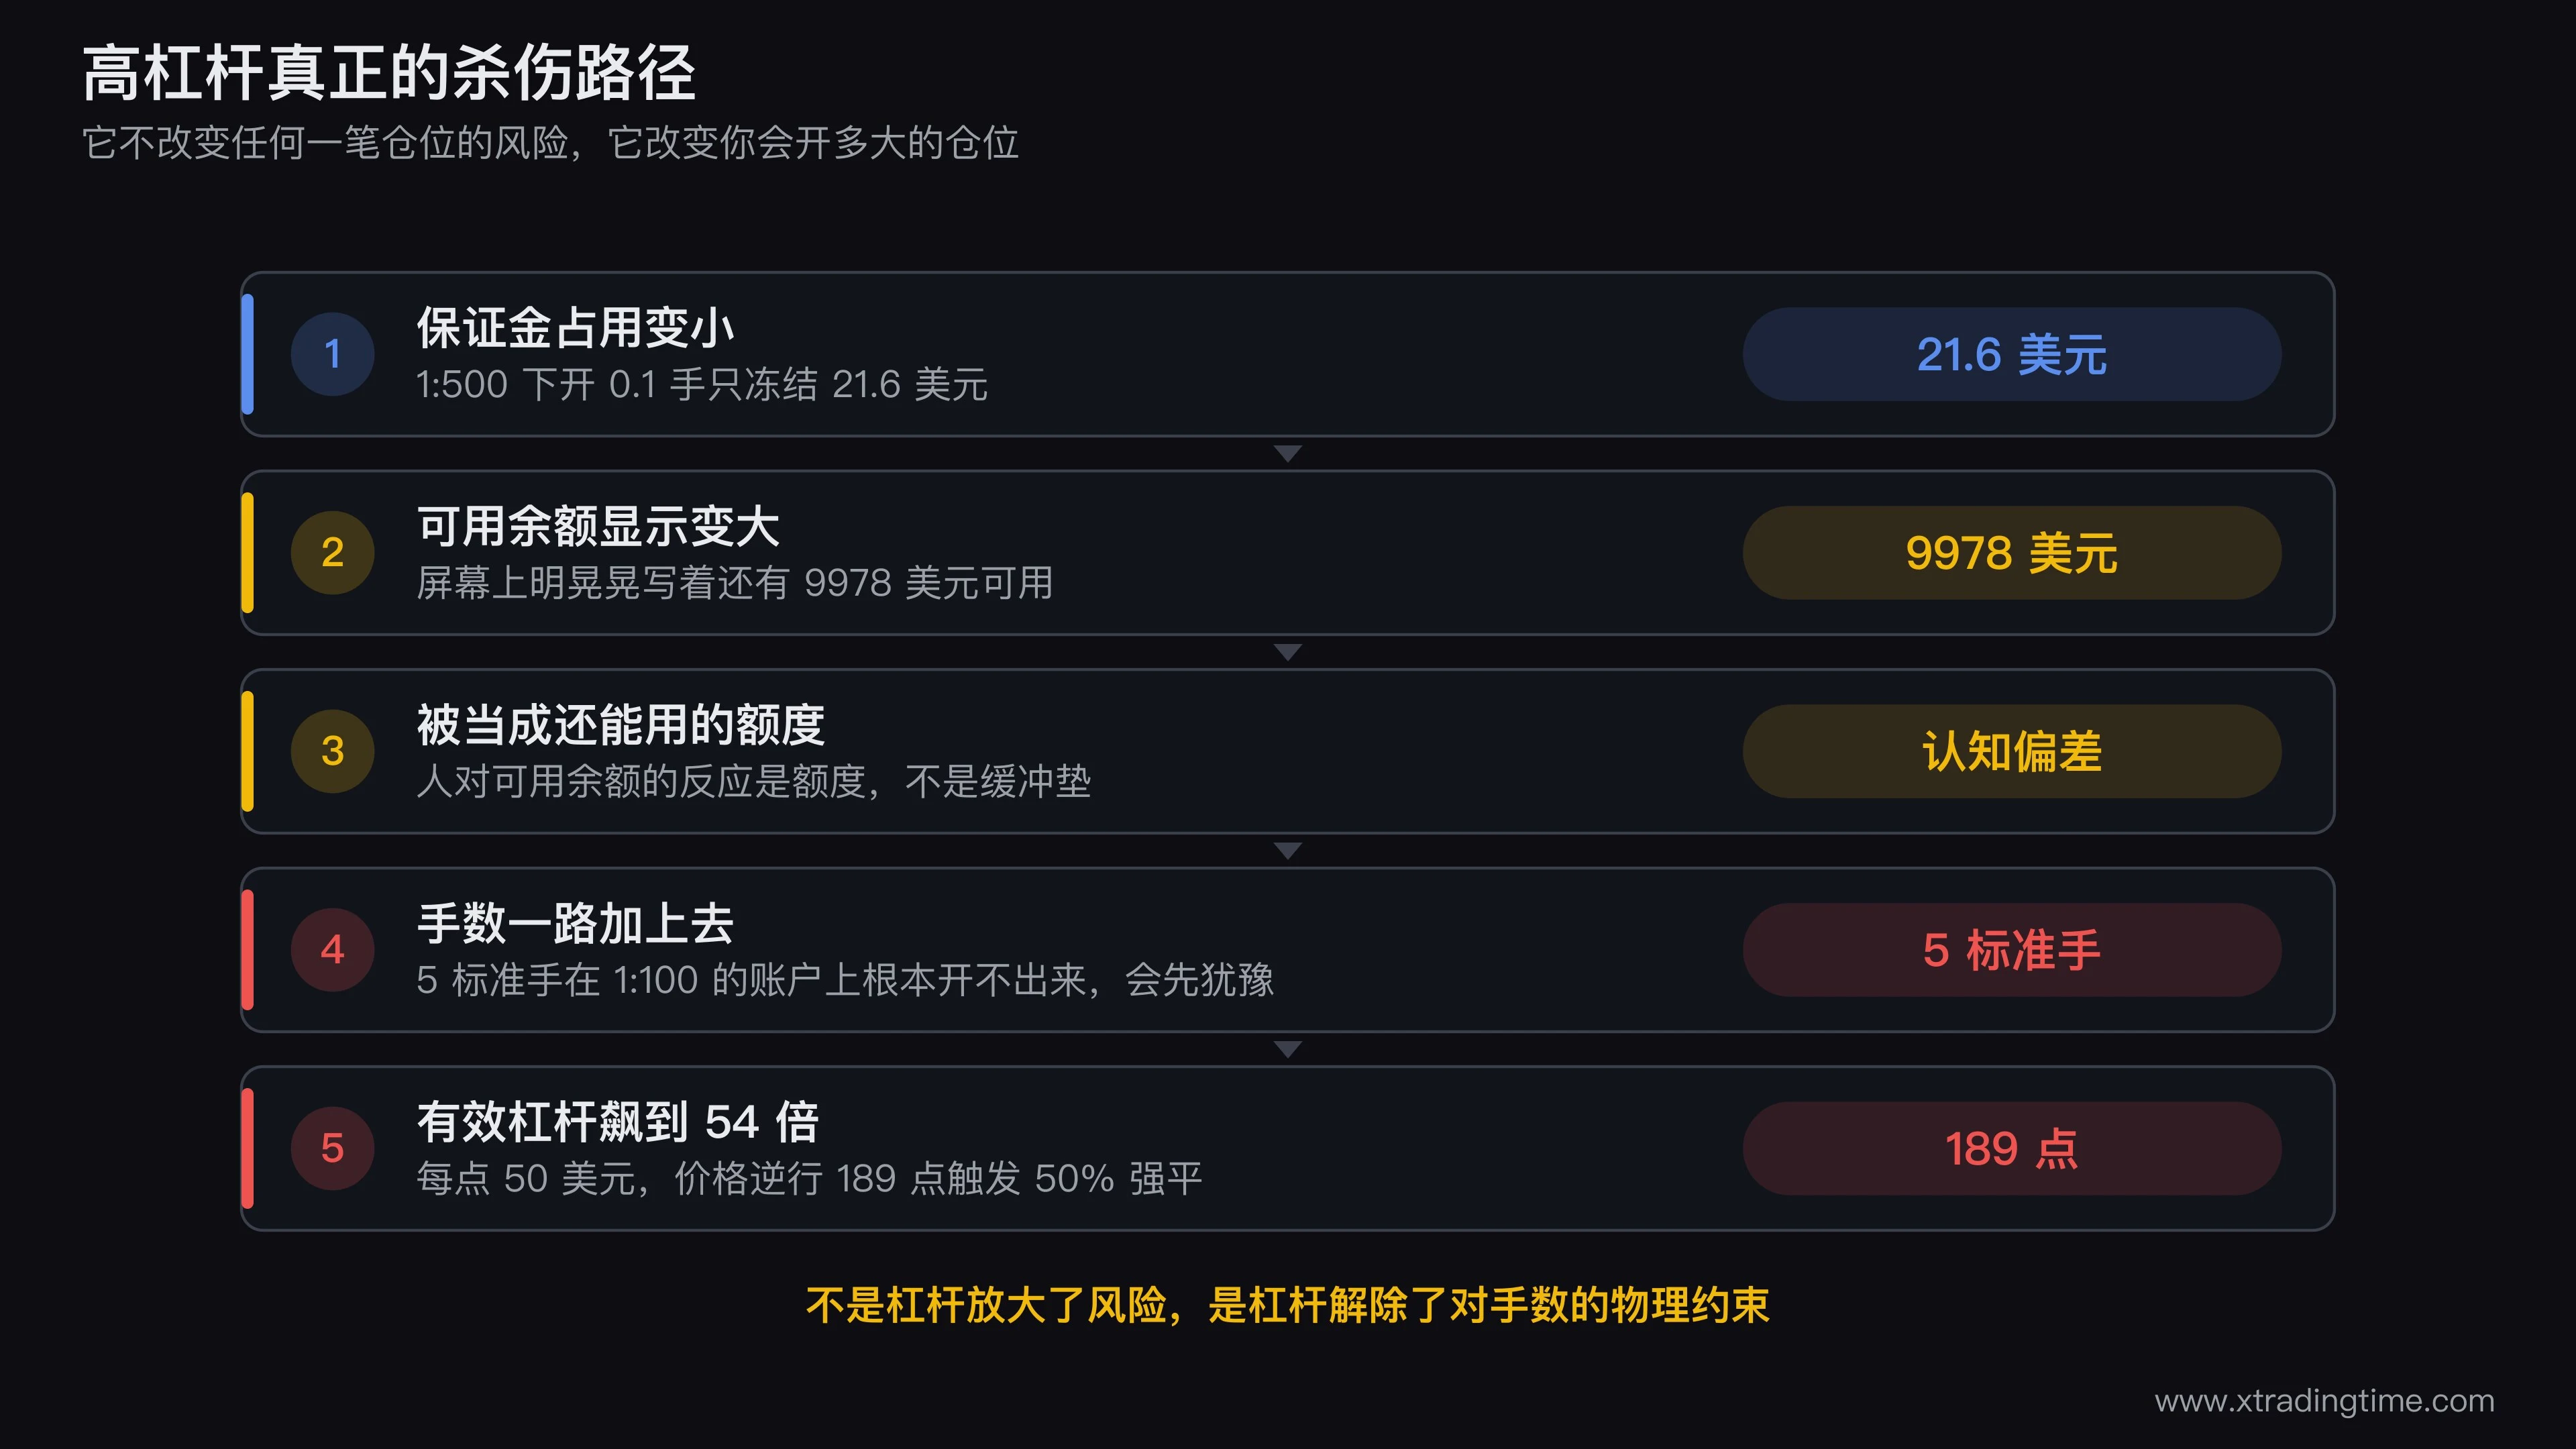
保证金占用小,账户界面上的「可用预付款」就大。1:500 下开 0.1 手只冻结 21.6 美元,屏幕上明晃晃写着还有 9978 美元可用。人对「可用余额」的反应是把它当成还能用的额度,而不是当成缓冲垫。
于是手数开始往上加。这个动作在 1:100 的账户上会被物理拦住,因为保证金不够;在 1:500 的账户上一路畅通。
算一笔真实规模的例子。同样 10000 美元账户,1:500 下开 5 标准手 EURUSD:
名义价值 540000 美元,有效杠杆 54 倍,占用保证金只有 1080 美元,账面上还剩 8920 美元可用,看起来很宽裕。但每点盈亏是 50 美元,价格逆行 189 点就触发 50% 强平,账户从 10000 剩下 540。
EURUSD 走 189 点需要多久?行情安静的时候两三天,非农或议息夜里半小时就够。
这才是 500 倍的真实风险:它不改变任何一笔仓位的风险,它改变你会开多大的仓位。 5 手这个数字在 1:100 的账户上根本开不出来,因为需要 5400 美元保证金,你自己会先犹豫。
所以「500 倍比 100 倍危险」这句话在结论上是对的,但推理过程必须换掉。不是杠杆放大了风险,是杠杆解除了对手数的物理约束。同样的道理在其他品种上也成立,晒单图上的100倍杠杆没有任何意义讲的是同一件事的另一面。
四、那到底该设多少倍
给一套可执行的定法,它不依赖你对倍数的感觉。
第一步,用有效杠杆设上限,不用账户杠杆。 主流货币对给自己定有效杠杆不超过 10 倍,也就是 10000 美元账户的总名义持仓不超过 100000 美元,约等于 0.9 手。日元对和商品货币波动更大,压到 5 倍。
第二步,账户杠杆只需要满足一个条件:让你想开的最大仓位的保证金占用不超过净值的 20%。 按上面 0.9 手算,名义 97200 美元,20% 净值是 2000 美元,需要的杠杆是 97200 ÷ 2000 ≈ 49 倍。所以 1:50 到 1:100 对绝大多数零售账户已经完全够用,再往上加不解决任何问题。
留出 80% 的净值不被占用,作用是让浮亏有地方吸收,避免行情还在你判断的范围内就被强平出局。
第三步,手数永远从止损反推,不从保证金反推。 单笔风险 1%、止损 30 点,EURUSD 就是 0.33 手,这个数和账户杠杆设多少毫无关系。完整算法在外汇一手是多少里。
第四步,把杠杆上限写进规则而不是靠临场判断。 单日亏损上限和有效杠杆上限一起写在开仓前检查表里,开仓前检查清单有模板。
五、四个会让上面的算法失真的现实因素
周末跳空。 外汇周五收盘到周一开盘之间约 48 小时无报价,跳空直接越过强平线的情况发生过。高有效杠杆过周末,可能开盘就是负数。
负余额保护不是标配。 受 FCA、ASIC、CySEC 监管的零售账户强制提供负余额保护,离岸辖区的实体不一定有。没有这一层,极端行情下你可能倒欠平台钱。是否具备,去外汇平台正不正规怎么查那套流程里核实。
保证金要求会临时上调。 不少平台在重大数据发布前后、以及周末持仓时提高保证金比例,开仓时的杠杆不等于持有期间的杠杆。以平台最新公告为准。
监管上限限制了选择范围。 欧盟 ESMA、英国 FCA、澳大利亚 ASIC 对零售客户主要货币对的杠杆上限是 1:30,美国 NFA 是 1:50。能提供 1:500 的实体基本都在离岸辖区,杠杆高低本身就是一条辖区信号。具体以监管机构最新规定为准。
写在最后
把这篇的结论压成一句:选杠杆倍数是个几乎不重要的决定,选手数才是那个重要的决定。1:100 已经足够,剩下的力气全部花在把每一笔的手数算清楚上。
「高杠杆等于高风险」这个说法为什么不准确,高杠杆风险的迷思有更完整的论证。另外本篇给的 10 倍是账户级有效杠杆上限,比杠杆开多少倍算安全按单笔爆仓距离给的 20 倍更严,两者取严。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
1个月700U做到7万U:这套50倍配置每持仓4小时被扫到爆仓价的概率是32.7%,同样打法连做三次全部活下来只有5.49%
这是一次真实交易的完整推演:700U 在 LTC 上做到 14000U,提现一半后用剩下的 7000U 在 LINK 币本位滚仓做到 5.6 万 U。文章保留两个阶段的标的选择、杠杆配置和结构判断,同时把这套配置的失败概率按站内爆仓距离口径算了出来:50 倍的实际爆仓距离 1.50%,只有山寨币日均波幅的四分之一,持仓 4 小时被反向扫到的概率 32.7%,持满一天 68.9%,连续押三次全部活下来的概率 5.49%。这次结果落在 38% 那一侧,但它不可重复。
风险管理融资融券维持担保比例多少算安全:从初始比例反推能扛多少跌幅,附三档自设线
券商合同里的 130% 是强制平仓线,不是安全线,把它当成安全线的人会在一次连续跌停里被动出局。这篇给出维持担保比例的计算公式和从初始比例反推可承受跌幅的完整对照表,说明 2026 年 1 月融资保证金比例上调到 100% 之后初始比例的实际下限在哪里,并给出应该设在券商线之上的三档自设线。所有规则数字标注生效时间,具体以券商合同和交易所最新规定为准。
风险管理杠杆开多少倍算安全:先算爆仓距离,再对照品种日均波幅,超过这条线的杠杆活不过一天
杠杆倍数本身不是风险,爆仓距离才是。L 倍杠杆对应的爆仓距离约等于 1 除以 L,100 倍杠杆的爆仓距离只有 1%,而比特币的日均波幅在 3% 上下,这个组合在数学上活不过一天。这篇给出爆仓距离的完整算法、5 到 100 倍的对照表、七个常见品种的日均波幅参照,以及一条从止损距离反推最大可用杠杆的公式,让你不再靠感觉挑倍数。
交易基础合约交易规则里没人告诉你的4条:强制平仓、滑点、坐庄判定、强制减仓
很多做合约、期货杠杆交易的人只盯着价格涨跌,却没搞清楚平台的隐藏规则:提前爆仓机制、强制平仓的滑点、异常交易判定、强制减仓制度。这些规则平台不会主动提醒你,却能在关键时刻决定你的账户生死。开仓前搞懂它们,比学任何一个技术指标都重要。
风险管理追高被套了怎么办,打板的止损应该怎么设
打板追高的止损,第一步要先接受一个前提:A股是T+1交易,当天买入的股票当天无论如何都不能卖出,止损信号只能在盘中确认,真正的止损动作必须放到下一个交易日执行。搞不清这一层,止损设置得再精确也是纸上谈兵。
风险管理清算你的不是 K 线上那个价格:四个价格口径,五分钟全部查完
极端行情里出现过一种让人困惑的组合:某些中小市值币的现货被砸到接近零,同一时刻持有这些币永续合约的人却没有爆仓。原因不是运气,是合约的强平判定根本不看 K 线上那根影线的价格。同一个标的在同一时刻至少有四个价格口径在并行运转:最新成交价、指数价格、标记价格、抵押品折算价,各自管不同的事。这篇按币安官方当前文档的口径把 U 本位永续标记价格的完整公式拆开,讲清楚三个数取中位数加上单源百分之三封顶为什么能挡住单家插针,给一套五分钟能做完的平台自查流程,再对照外汇和差价合约那一层没有中央撮合的报价结构。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
