亏损单扛了三个月:三条判据决定继续等还是换股,附机会成本算法
本文目录(9 节)
一笔单子扛了三个月,不跌也不涨,浮亏一直在那个数字附近晃。因为它看起来「没那么糟」,所以一直没处理。这类单子对账户的伤害不写在浮亏那一栏,写在你看不见的那一栏:这三个月里,这笔钱一件事都没做。这篇给出把这笔隐形账算成具体金额的方法,以及三条判据决定继续等还是换掉。
一、先给死仓下一个可判定的定义
「扛了三个月」是个模糊说法,先把它变成可判定的。
死仓 = 持有时间超过原计划持仓周期的3倍,且既没有触及止损位、也没有触及目标位。
按这个口径:一个原计划持有20个交易日的波段单,超过60个交易日还悬在中间,它就是死仓。一个原计划持有3天的短线单,超过9天还没走出方向,它已经是死仓,不需要等到三个月。
这个定义有用的地方在于,它把判定从「我感觉扛了很久」换成了一个可以查记录得到的答案。如果你的交易记录里没有写原计划持仓周期,那这一条现在就用不了,这本身是需要补的第一个洞。
二、机会成本怎么算成一个具体数字
多数人从来没算过这笔账,因为它不出现在对账单上。
公式:机会成本 = 被占用的资金 × ((1 + 你的月均收益率) 的 n 次方 − 1)
关键在于月均收益率必须用你自己近12个月的真实数据,不是用某个理论收益率,也不是用你希望达到的水平。算法是:近12个月账户权益的增长倍数开12次方再减1。
以5万元被占用为例:
| 你的月均收益率 | 占用3个月 | 占用6个月 | 占用12个月 |
|---|---|---|---|
| 1.0% | 1515元 | 3076元 | 6341元 |
| 1.5% | 2284元 | 4672元 | 9781元 |
| 2.0% | 3060元 | 6308元 | 13412元 |
| 3.0% | 4636元 | 9703元 | 21288元 |
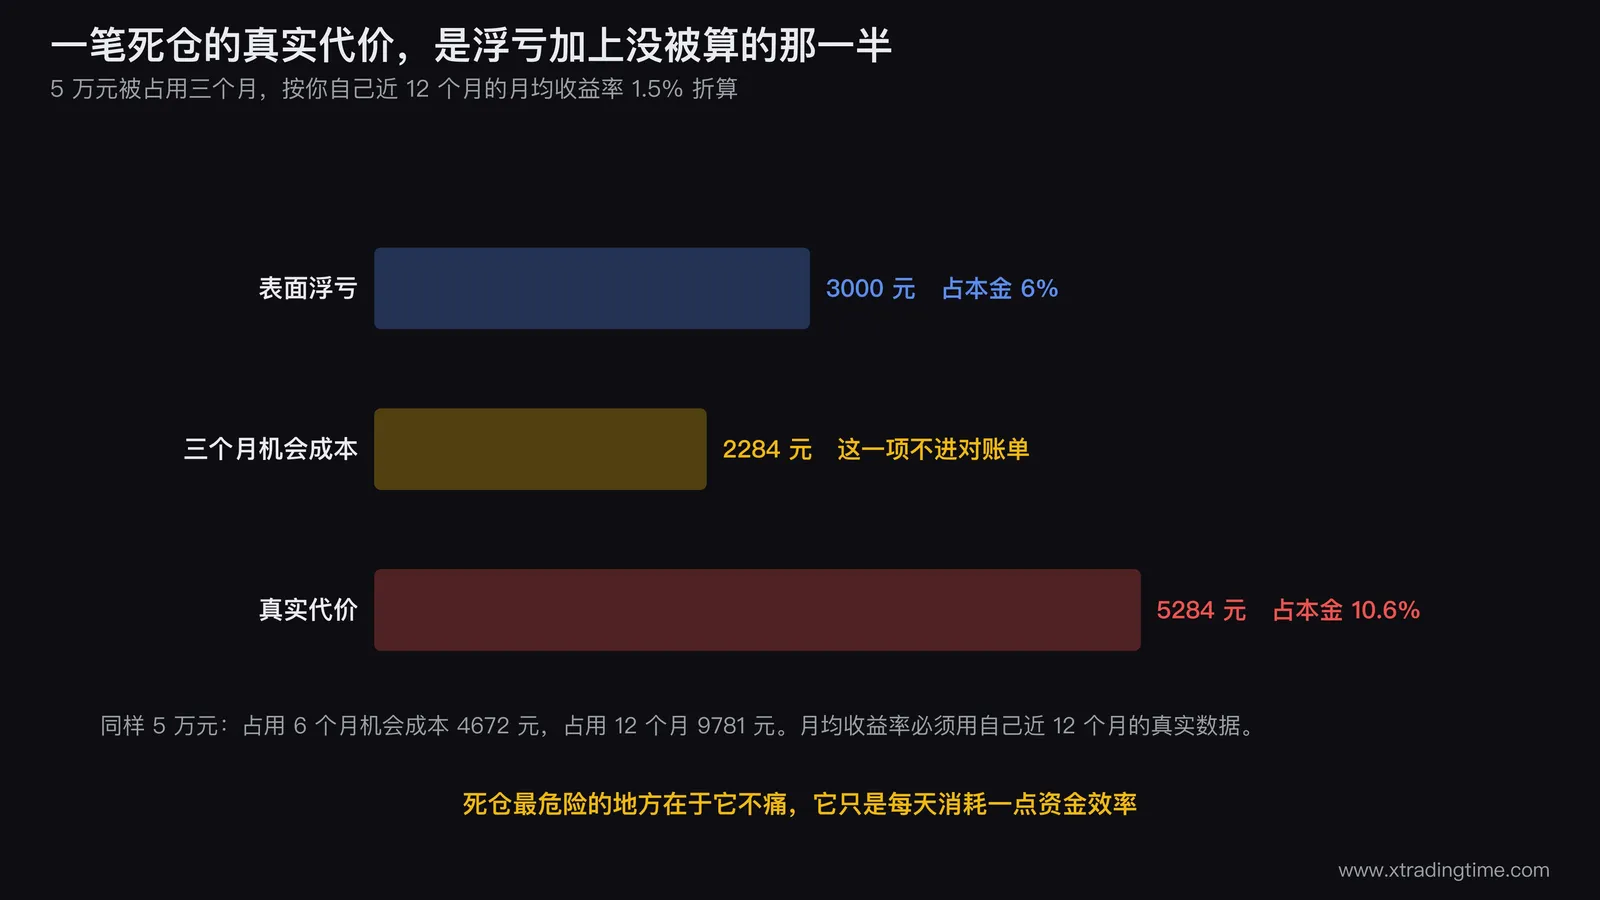
看月均1.5%那一行:这是一个不算激进的水平,年化约19.6%。5万块扛三个月,隐形成本2284元,占本金的4.57%。
把这个数字加到浮亏上,才是这笔单子的真实亏损。 如果你现在浮亏是3000元,加上2284元的机会成本,实际代价是5284元,占本金10.6%,而不是你以为的6%。
如果你近12个月的收益率是负的,机会成本这一项为零甚至为正。这种情况下的正确动作不是换股,是先停手,把仓位降到最小去检查系统本身有没有正期望。 一个负期望的系统,换到哪个标的上都是继续亏,只是亏得快慢不同。这种情形属于方法失效了还是正常连亏期要处理的问题。
三、三条判据一次列全
| 判据 | 怎么判 | 通过的标准 |
|---|---|---|
| 一、波动能力 | 近60个交易日的最高价除以最低价 | 比值 ≥ 1.15 |
| 二、相对强度 | 从买入日算起,它跑输所属板块指数多少个百分点 | 跑输 ≤ 15个百分点 |
| 三、成本交叉 | 累计机会成本是否已经超过当前浮亏金额 | 机会成本 < 浮亏金额 |
组合结论:
| 波动能力 | 相对强度 | 成本交叉 | 动作 |
|---|---|---|---|
| 比值 < 1.15 | 任意 | 任意 | 全部换掉,标的已经没有波动可用 |
| 通过 | 跑输 > 15点 | 任意 | 全部换掉,弱势是它自己的问题 |
| 通过 | 通过 | 机会成本 ≥ 浮亏 | 全部换掉,等待已经比认损更贵 |
| 通过 | 通过 | 机会成本 < 浮亏 | 保留,但必须补上具体的到期日 |
只有最后一行是保留,而且保留的条件里带着一个到期日。没有到期日的保留等于没有决定。
四、判据一:这个标的还有没有波动可用
拉出近60个交易日的最高价和最低价,相除。
比值小于1.15,也就是三个月的整体振幅不到15%,说明它进入了一个低波动状态。低波动意味着两件事同时成立:它短期不会让你亏更多,它短期也不会让你回本。它唯一在做的事情是收你的时间。
再补一个更细的口径:算出近20个交易日的ATR除以当前价格,和你买入时的同一个数值相比。如果现在只有当时的一半以下,说明这个标的的波动结构已经发生变化,你当初入场时依赖的那个波动条件已经不在了。
这条判据的失效场景要写清楚:如果这个标的正处在一个明确的横盘整理形态里,并且你能指出整理的上下沿在哪,那么低波动是形态的一部分,不是死亡信号。 区分方法在横盘整理什么时候算结束里有具体的判定条件。判据一针对的是那种既没有形态、也没有区间、只是单纯不动的状态。
五、判据二:跑输板块多少算它自己的问题
算法:从买入那天的收盘价算到今天,得到这个标的的涨跌幅,再算同期它所属板块指数的涨跌幅,两者相减。
你跌5%,板块跌3%,差2个百分点,属于跟跌,问题在大盘。
你跌5%,板块涨12%,差17个百分点,这是它自己的问题。板块涨的时候它不涨,说明资金在这个板块里做选择的时候没有选它。 等到市场转暖,资金优先流向的仍然不会是它。
15个百分点这条线的来源是:个股相对板块的年度波动本身有10到15个点的正常噪音区间,超过这个区间才说明存在系统性的相对弱势。做短周期的人可以把统计窗口缩到近60个交易日,阈值降到8个百分点。
六、判据三:等待成本什么时候超过认损成本
这一条是三条里最锋利的,因为它给出了一个明确的交叉点。
认损成本 = 当前浮亏金额。这是你现在平掉要承受的。
等待成本 = 用上面的公式算出的累计机会成本。这是你继续等已经付掉的。
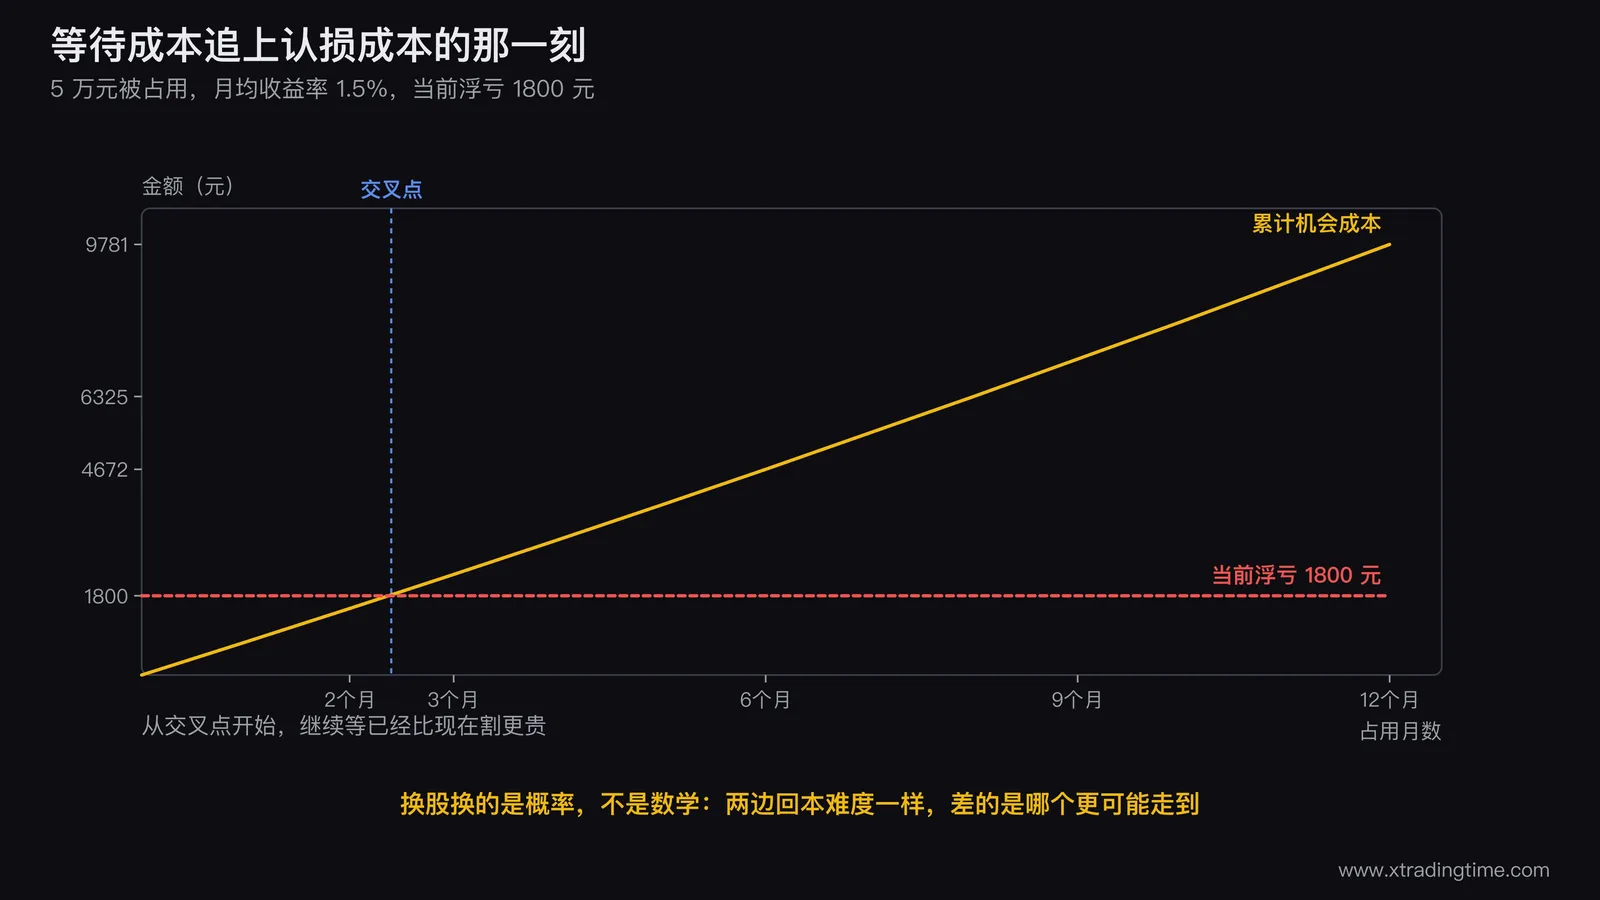
当等待成本追上认损成本的那一刻,「再等等」这个选项已经不比「现在割」便宜了,而且从那一刻起,每多等一个月,天平就更倾斜一分。
举个具体的:5万元浮亏1800元,你的月均收益率1.5%。按公式,机会成本在第2个月末达到1511元,第3个月末达到2284元。交叉点落在第3个月的前半段。 也就是说,这笔单子在你还没觉得它有问题的时候,就已经越过了那条线。
这里要说清楚一件事,避免误用:换股并不会让你回本更容易。 假设你浮亏30%,继续持有需要这个标的涨42.86%;割掉换股,新标的同样需要涨42.86%你才回到原始本金,差额只有约0.1个百分点的交易成本。这个等价性的完整推导在被套30%要涨42.9%才回本里。
所以判据三的真正含义不是「换股能更快回本」,而是:在两个标的回本难度相同的前提下,把钱放在一个有波动、不跑输板块的标的上,比放在一个不动的标的上更可能实现那个涨幅。 换股换的是概率,不是数学。
七、四种最常见的拖延理由
「反正它也没继续跌。」 不跌不等于没有成本。这三个月的成本已经算在上面那张表里了,它只是没有出现在你的持仓页面上。
「等它回本我就换。」 这句话默认回本一定会来,并且默认你会在回本那天真的走。第二个默认几乎从来不成立,因为到那天你的想法会变成「都回本了,说不定还能赚一点」。
「换了万一它就涨了呢。」 这是典型的把注意力放在换掉之后的那一个可能上,而忽略掉不换会发生的那一堆可能。判据一到判据三都是为了绕开这个偏差设计的,因为它们只看现在能查到的数据,不看假设。
「已经拿这么久了,不差这几天。」 持有时间越长越舍得不掉,这是禀赋效应的标准表现,机制在持仓越久越不舍得卖里有拆解。已经付出的时间是沉没的,它不会因为你再多付一点而变得更值钱。
八、换掉之后,把这次写成一条时间规则
死仓这件事的根因很少是选错标的,多数是入场时没有给这笔交易设定时间边界。所以处理完之后,当天补上这两条:
第一条,每笔单子在下单时写下预计持仓周期。 短线3天、波段20个交易日、趋势单60个交易日,选一个写在记录里。这个数字不需要准,需要存在。
第二条,加一个时间止损。 规则形态是:持有时间达到预计周期的1.5倍,仍然既没触及止损也没触及目标,无条件平掉一半;达到2倍,全部平掉。
时间止损的作用不是提高胜率,多数情况下它甚至会略微降低胜率,因为总有单子在你平掉之后才启动。它的作用是保证资金的周转速度,让每一笔钱在一段时间之后必然回到可以重新分配的状态。
这个取舍怎么权衡,宁可错过也不要扛单那篇讲了错过和扛单这两种代价的量级差别。
写在最后
死仓最危险的地方在于它不痛。一笔跌了20%的单子会逼着你做决定,一笔三个月不动、浮亏5%的单子不会,它就那么挂着,每天消耗一点点你的资金效率和注意力。
账户的增长速度不只取决于你赚多少,还取决于同一笔钱一年能被用几次。
一笔钱一年周转12次和周转3次,在相同单次收益率下结果差 4 倍以上(按月均 1.5% 算是 19.6% 对 4.6%)。死仓拿走的正是周转次数这一项,而它从不在任何一份报表上写明。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中收益率与阈值为示例口径,需结合自身实际数据计算。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关文章
被套30%要涨42.9%才回本:割还是等,用这三条判据决定
跌30%不是需要涨30%回本,是需要涨42.9%。多数人算错了这道题,才会选择继续等。这篇先把回本涨幅表算清楚,再给出一个多数人没想过的事实:割肉换股同样需要新标的涨42.9%,换股根本不改变回本数学。所以真正要判断的不是「哪个能回本」,而是「哪个更可能涨42.9%」。文中给出换位测试、历史波动能力、相对强度三条判据和一张四行决策表。
资金管理信用卡套现炒股不行在哪:四条风险线,前两条不用亏钱就会触发
多数人反对这件事的理由停在「利息太高」,这是四条风险线里最轻的一条。真正的问题是另外两条:资金用途本身就违反监管规定和领用合约,银行发现即可降额、止付并要求提前还款,这一条和你赚不赚钱无关;而套现之后一旦还不上,逾期路径会直接连到《刑法》第一百九十六条的恶意透支要件。这篇把四条线按触发条件排序,并算出年化 23.3% 的打平线。
资金管理用房贷的钱做交易要跑赢多少:打平线年化 7.4%,而证明你跑得赢需要六千笔
「我觉得我能赚回来」这句话里有一个可以被计算的部分:要赚多少才算赚回来。把房贷利率和交易摩擦成本加起来,打平线是年化 7.4%,换算成每笔期望是 0.037R。这个数看着不高,问题在于它小到无法用样本证明:按站内样本量口径反推,要让 0.037R 的期望显著,需要约六千笔交易,按每天一笔得做二十三年。而房贷利息从放款第一天起就是确定的。这篇把三个数、断供的四级后果和三种自我说服的漏洞逐条摆出来。
资金管理要不要和朋友合伙做交易:五个必须写进纸面的条款,缺一条就别开始
合伙交易散伙的主因不是信任出问题,是盈亏归属和决策权在结构上不对称,而这个不对称在赚钱的时候看不出来。这篇给五个必须在第一笔之前写成文字的条款:唯一下单人、亏损分摊与出资比例一致、清盘线与退出时限、只读查看权限、以及账户实名归属带来的法律位置。另外拆三个看起来公平实际是雷的常见安排,最后给一个保留合伙好处又不共享资金的替代方案。
资金管理稳定盈利后要不要拿家里的钱做交易:四种绝对不能碰的钱,五个必须同时满足的条件
这个问题的答案不该由别人替你下,但有些材料应该摆出来再决定。这篇先列四种在任何情况下都不该进入市场的钱,再给五个如果一定要做就必须同时满足的条件,其中第四条最容易被跳过:加了钱之后单笔风险要按新的绝对金额重算,不能沿用旧的百分比。最后算一笔账,把额外收益和它对应的风险与代价放在同一张表上比较。
资金管理全职交易需要多少本金:一个能算的公式,加三档城市的参考数字
全职交易的最低本金有公式可算:年生活费除以可持续年化收益率。难点不在公式,在于可持续年化该取多少。这篇说清为什么这个数只能取15%到20%而不能用回测成绩,给出一线城市、二线城市、低生活成本三档的具体测算,解释全职之后收益率通常会下降的四条机制,以及本金不够时三个比硬上更划算的做法。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
