加仓的三个前提条件:缺一条就是追高,附加仓后总风险的计算公式
本文目录(8 节)
加仓是散户账户曲线上最陡的那几段下跌的直接原因,因为它同时放大了仓位和风险,而多数人只感知到前者。判断一次加仓是顺势还是追高,不需要看盘感,三个前提条件全部可以量化:浮盈是否够、止损放在哪、加仓量占首仓多少。三条里缺任何一条,这笔加仓在数学上就是追高。这篇给出三条的算法、临界值,和一张加仓配置对照表。
一、三个前提条件,全部可算
| 前提 | 计算方法 | 临界值 |
|---|---|---|
| 浮盈与止损 | 首仓浮盈是否 ≥ 1R,且止损是否已移到成本价 | 两者必须同时成立 |
| 加仓量与组合风险 | 组合最大回吐 = 加仓量倍数 × 加仓点到止损位的距离(ATR) | ≤ 1R |
| 加仓点位置 | 加仓价的日内分位数 EP =(加仓价 − 当日最低)÷(当日最高 − 当日最低) | ≤ 0.6 |
三条是「与」的关系,不是「或」。 缺一条就不加。
加仓在定性层面还有一条前提(原始入场信号必须再次出现),那部分在什么时候可以加仓那篇里讲过,这篇只做可算的部分。
二、前提一:为什么止损不移到成本价就不能加
这是最贵的一条,因为它的代价是可以精确算出来的。
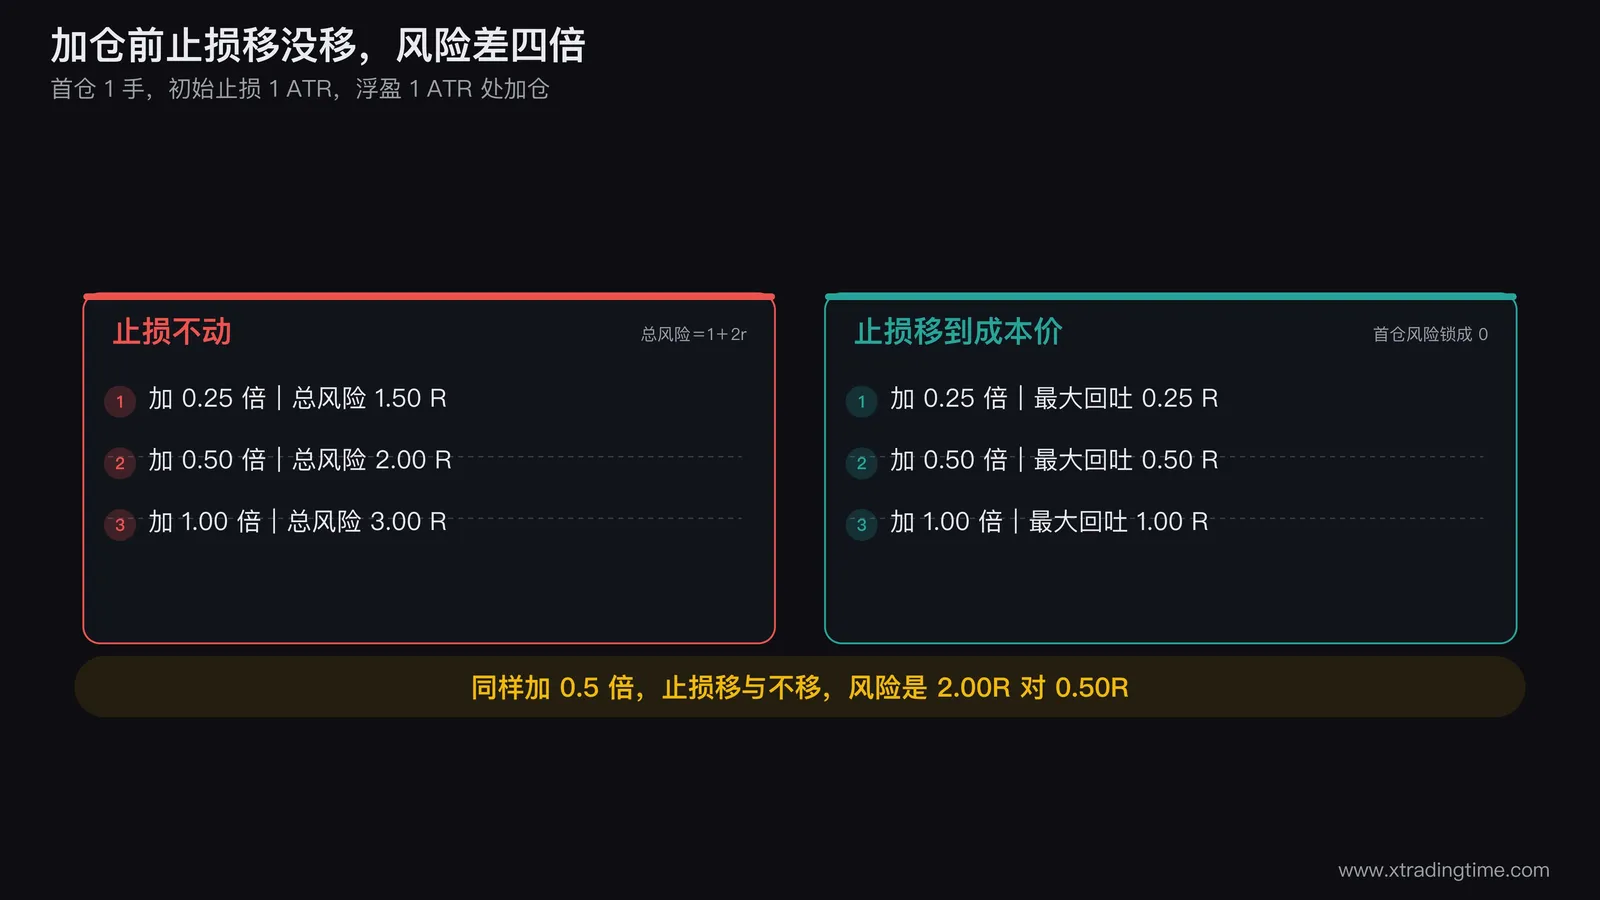
设定:首仓 1 手,入场价 P0,初始止损在 P0 − 1 ATR,也就是 1R 的风险。价格涨到 P0 + 1 ATR(浮盈 1R),此时加仓 r 手。
止损不动的情形:
总风险 = 首仓风险 + 加仓风险
       = 1 手 × 1 ATR + r 手 × 2 ATR
       = (1 + 2r) R
加仓部分的止损距离是 2 ATR,因为加仓价比首仓高 1 ATR,而止损还在原来的位置。
| 加仓量 | 止损不动的总风险 |
|---|---|
| 0.25 倍首仓 | 1.50 R |
| 0.50 倍首仓 | 2.00 R |
| 1.00 倍首仓 | 3.00 R |
等量加仓、止损不动,总风险直接变成三倍。 你以为自己在做趋势加仓,实际上是把这笔交易的最大亏损从 1R 变成了 3R。
止损移到成本价的情形:
首仓的风险被锁成 0,只剩加仓部分从 P0 + 1 ATR 到 P0 的 1 ATR 距离:
组合最大回吐 = r 手 × 1 ATR = r R| 加仓量 | 止损移到成本价后的最大回吐 |
|---|---|
| 0.25 倍首仓 | 0.25 R |
| 0.50 倍首仓 | 0.50 R |
| 1.00 倍首仓 | 1.00 R |
同样是加 0.5 倍,止损移与不移,风险差了四倍(2.00R 对 0.50R)。
这就是为什么「止损已移到成本价」不是一句纪律口号,它是一个能改变四倍风险的开关。
三、前提二:加仓量上限,让组合最大回吐不超过 1R
有了上面的公式,加仓量的上限就能直接反解出来。
组合最大回吐 = 加仓量倍数 × 加仓点到止损位的距离(ATR)要求这个数不超过 1R,加仓点到止损位距离是 1 ATR 的话,加仓量上限就是首仓的 1.0 倍。
但把上限用满是个坏主意,理由是第二次加仓。金字塔式加仓通常不止一层,如果第一层就用满,第二层没有余量。
实用的起点是首仓的 0.5 倍,逐层递减:1 / 0.5 / 0.25。 三层加完总仓位是首仓的 1.75 倍,而在止损逐层上移的前提下,组合最大回吐始终控制在 0.5R 附近。
递减是关键。 越往上加得越多(倒金字塔)的问题在于,平均成本会迅速逼近最新价格,这时候任何一次正常回撤都会把整个组合打回负数。
一个可算的检查:加仓后的组合平均成本到当前止损位的距离。这个距离如果小于 0.5 ATR,说明你加得太多太靠上,日内噪音就能把你打掉。
四、前提三:加仓点不能落在当日的顶部区间
前两条管的是风险量,这一条管的是位置。
加仓价的日内分位数 EP =(加仓价 − 当日最低)÷(当日最高 − 当日最低)。
我做过一次日内随机游走模拟(78 步,12 万次),按 EP 分档统计当日收盘低于该价格的概率:
| 加仓点 EP | 当日收盘低于加仓价的概率 |
|---|---|
| 0.4 到 0.6 | 50% |
| 0.6 到 0.8 | 68% |
| 0.8 到 1.0 | 89% |
EP 超过 0.8 的加仓,当天收盘就浮亏的概率是 89%。 这个数字里没有任何主力因素,纯粹是几何关系。
而加仓这个动作恰恰高度倾向于发生在 EP 高的时刻,因为促使你想加仓的东西正是「今天涨得好」。
改法:把加仓从「涨得好就加」改成「涨完之后回踩不破再加」。 具体是等价格从当日高点回落,回到当日区间的中位附近再动手,此时 EP 大约 0.5。
代价同样明确:强趋势里价格不回踩,你就加不上。这是这条规则的失效场景,必须接受。
EP 这个指标的完整算法和验证方法在一买就跌一卖就涨那篇。
五、「一加就跌」的基准概率是多少
三条都做对了,加完还是可能跌,这件事也有基准值。
假设你在浮盈 1 ATR 处加仓,止损移到成本价,那么止损距离加仓点正好 1 ATR。按无漂移随机游走模拟:
5 个交易日内价格盘中触及 1 ATR 下方的概率是 46%,收盘价跌破的概率是 34%。
也就是说,在完全没有方向的市场里,加完仓之后一周内被打回成本价,本来就有接近一半的概率。
所以「一加就跌」的主观感受是可靠的,它的解释却不是被针对,而是这个概率本来就接近抛硬币。
判据:如果你的加仓被打回率明显高于 50%,问题多半出在第三条(EP 太高);如果接近 50%,那就是正常的,问题在于你没有把止损移到成本价,导致每一次被打回都变成实亏。
六、加仓配置对照表
把三条合起来,做成一张可以直接查的表(首仓 1 手,初始止损 1 ATR):
| 加仓时机 | 加仓量 | 止损处理 | 组合最大回吐 | 评价 |
|---|---|---|---|---|
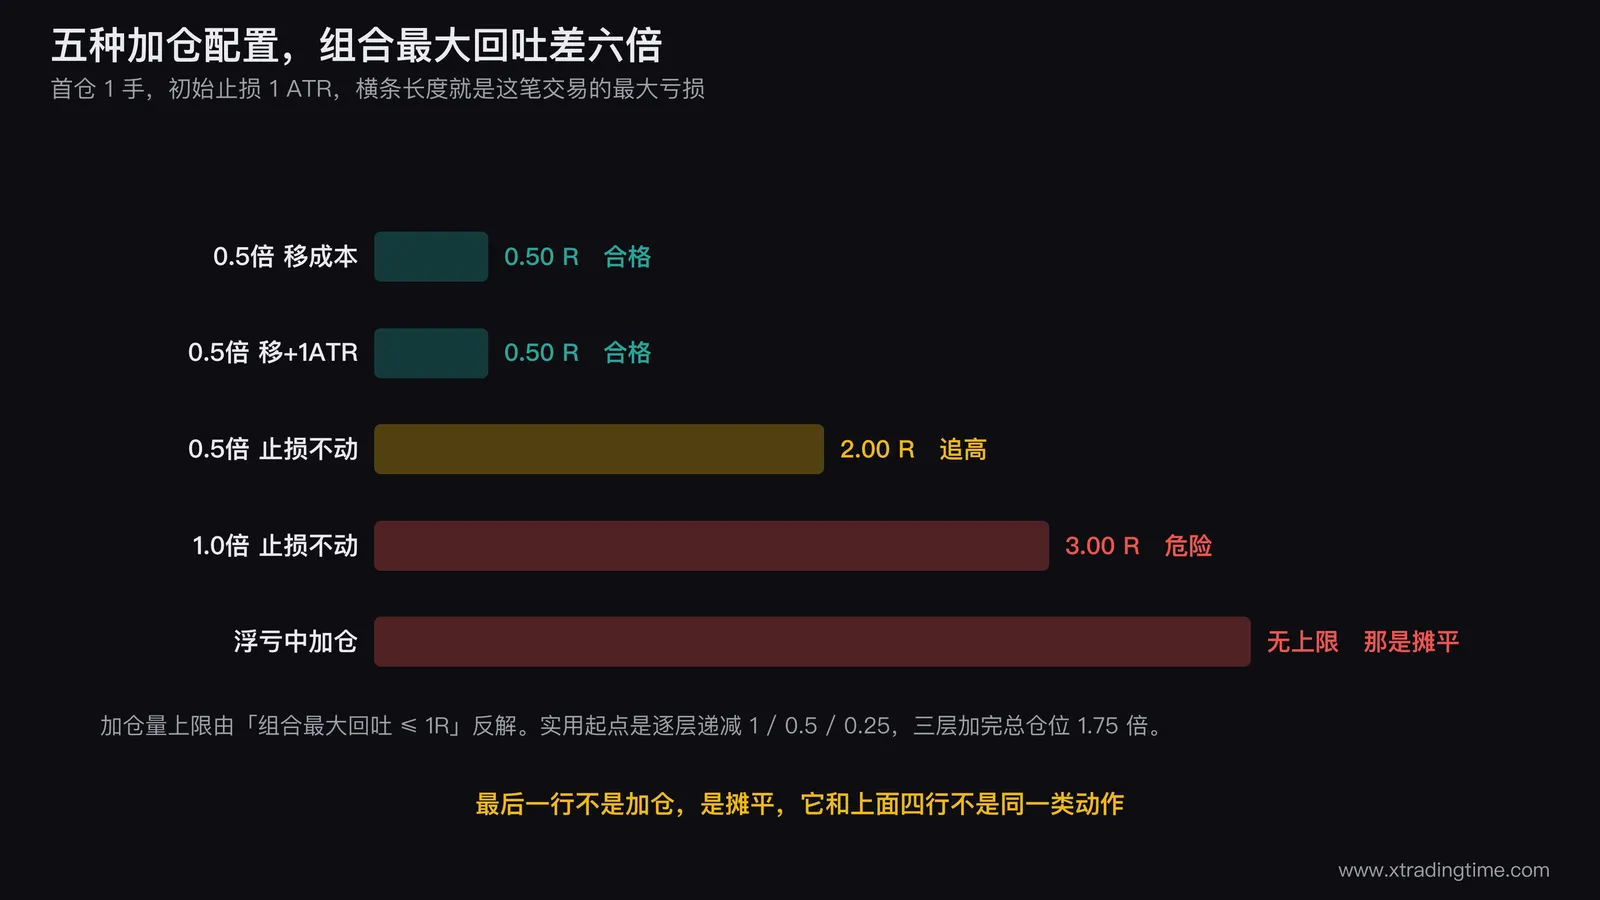
| 浮盈 +1 ATR | 0.5 倍 | 移到成本价 | 0.50 R | 合格 |
| 浮盈 +1 ATR | 0.5 倍 | 不动 | 2.00 R | 追高 |
| 浮盈 +1 ATR | 1.0 倍 | 不动 | 3.00 R | 危险 |
| 浮盈 +2 ATR | 0.5 倍 | 移到 +1 ATR | 0.50 R | 合格 |
| 浮亏中 | 任意 | 任意 | 无上限 | 不是加仓 |
最后一行要单独说:浮亏时加仓不是加仓,是摊平,它和上面四行不是同一类动作。 摊平为什么是爆仓的主要路径,亏损加仓那篇讲得很清楚。
七、失效场景
跳空频繁的品种,止损移到成本价并不等于零风险。 隔夜跳空会直接穿过成本价,实际亏损可能远超计算值。这类品种的加仓量上限要再打对折。
日内交易的 ATR 尺度要换。 上面所有数字用的是日线 ATR,做日内的话要换成对应周期的 ATR,否则 1 ATR 的浮盈条件几乎永远达不到。
震荡行情里三条都满足也可能连续失败。 加仓的正期望来自趋势的延续性,震荡市里趋势延续性接近零,这时候最优加仓量就是零。怎么先判断当前是不是趋势,30秒判断趋势方向给了一个快速做法。
写在最后
多数人对加仓的理解停在「顺势而为」这四个字上,而这四个字不含任何可执行信息。
真正决定加仓成败的是三个数:浮盈够不够 1R、止损移没移、加仓量占首仓多少。 这三个数在你下单之前就全部已知,不需要预测任何东西。
最容易被跳过的是第二个。止损不移就加仓,风险变成三倍,而账户上什么提示都不会给你。
3秒免费测一下你的”管不住手指数”:journal.xtradingtime.com(记住 3316,就能找到我们)
本文内容仅供教育和参考用途,不构成任何投资建议。文中风险倍数为不含跳空与滑点的理论值,概率数据来自无漂移随机游走模拟。交易有风险,入市须谨慎。

在微信里搜「Tom讲交易」即可关注,每周更新交易教学
推荐课程
合约陪跑实战训练营
不只教方法,更带你实盘执行。从仓位管理到止损止盈,手把手纠正你的交易习惯,建立可复制的盈利系统。
相关图解
一张图看完这件事,适合存下来随时翻


相关文章
金字塔加仓每次减多少:递减50%不是习惯,是被回吐容忍度算出来的
一次加仓到底加多少份,答案不能拍脑袋。这篇用一张真算过的三仓算例表,把首仓100份、加仓50份、再加25份的每一步平均成本、止损位、回到止损位的实际盈亏和占账户风险比例全部列出来,再用同一张表的倒序版本算出倒金字塔为什么一次正常回撤就转亏,最后给出用回吐容忍度反解最大加仓份数的完整算法和四档参考值。
仓位管理盈利加仓后止损放哪:一条下限公式,一条加仓量上限公式,算不出来就别加
盈利单要不要加仓,加仓后止损放哪?多数人在第一个问题上纠结半天,真正让钱飞掉的是第二个。这篇给两条能直接算出数的公式:加仓后止损的最低位置就是新的平均成本,放在它下面,你就是在用赚到的钱重开一单;而给定图上的失效位,加仓量有一个能精确到个位数的上限。附四组已验算的算例、三个不该加的判据、以及递减加仓为什么是唯一成立的加法。
交易系统金字塔加仓法:让盈利单成为本金的 3 倍
散户最常见的仓位错误:“一次满仓 + 死扛”。专业交易员的做法:“分批加仓 + 顺势放大”。本文拆透金字塔加仓的 3 种类型(正金字塔/倒金字塔/平行)、4 个加仓时机、3 大风险控制原则、以及散户做加仓必踩的 5 个坑。读完你会知道:金字塔加仓不是“加仓技巧”,是控制风险 + 放大盈利的核心方法。
交易系统合约滚仓方法:用浮盈加仓的逻辑、步骤和风控
滚仓不是乱加仓,而是用市场给的钱继续做多市场给的机会。这篇文章讲清楚合约滚仓的核心逻辑:什么是滚仓、三段式加仓框架、每次加仓的触发条件、止损怎么移动,以及什么情况下滚仓会让你全部还给市场。
仓位管理同样的入场信号该不该下同样的仓位:五项质量分只判 0 或 1,映射三档仓位
同一个形态两次出现,一次收在关键位上方且量能放大,一次收回原区间且缩量,多数人给它们下一样的仓位,等于假设两者胜算相同。这篇给一张五项质量分表:收盘位置、影线占比、量能倍数、到止损的距离、多周期一致性,每项只判 0 或 1 不判程度,满分给足额风险、缺一项给一半、缺两项及以上不做。文中讲清二值判定是为了让两个人打出同一个分,三档而不是连续函数是为了堵住边界找补,所有阈值都给「怎么用自己近 100 根 K 线量出来」的做法而不是通用数字,并说明用 50 笔历史交易复核这张表时,统计上只能发现 23.9 个百分点以上的差距,不能用来微调阈值。
仓位管理按波动率缩放仓位:一个公式,五个品种实测,六成时间不改仓位
同样一句「每笔只 risk 2%」,在高波动期和低波动期实际承担的风险完全不同。这篇给出一个三行公式,把仓位按当前波动率相对自己历史波动率的位置自动缩放,并附上五个品种 2021 年到 2026 年的实测分布。最反直觉的一条是:这套规则六成左右的时间根本不动你的仓位,系数中位数就是 1.00,真正缩到一半以下只占 0.2% 到 2.1% 的时间。文中同时说清楚它必然慢半拍的失效场景。
觉得有用?关注公众号
扫码或在微信里搜「Tom讲交易」,每周更新交易教学文章
